事業報告書は5つの書類の束です。このページは、そのうち事業概況報告書(第1号様式)と人件費明細表(第3号様式)の2枚を、欄ごとに番号を振って解説します。損益明細表(第2号様式)は損益明細表の書き方に、事業実績報告書(第4号様式)は事業実績報告書の記入例と書き方にまとめています。提出期限や罰則、様式の入手先は事業報告書の提出期限と様式の記事にまとめています。
この記事の要点
- 国が様式を定めているのは3つだけです。貸借対照表と損益計算書は決算書をそのまま使います。
- 第1号様式の「従業員数」は、決算日の在籍者数ではありません。期中の平均で、役員も含めます。
- その割り算の分母は「12」ではなく「当該事業年度の月数」です。様式の備考にそう書いてあります。
- 第3号様式は、まず列(運転者/その他/一般管理費)を決めてから、費目の行を埋めます。
- 役員報酬は一般管理費の列にだけ書きます。運送費側には斜線が引かれています。
- 「小計」に役員報酬は入りません。取扱要領がわざわざ注意している箇所です。
- 支給延人員は人月、雇用延人員は人日です。単位が違います。
- 提出前に3か所を突き合わせます。第3号の支給延人員と第1号の従業員数、第3号の合計と第2号の人件費、第2号の営業収益・営業費用と決算書です。
- ただし第2号様式の「括弧の内数」とは合いません。あちらには運行管理者が入るからです。
- 架空の会社で2枚を通して書いた記入例を置いています。完成形は記入例の完成形の図、数字の出し方は第6章です。
記入例の完成形
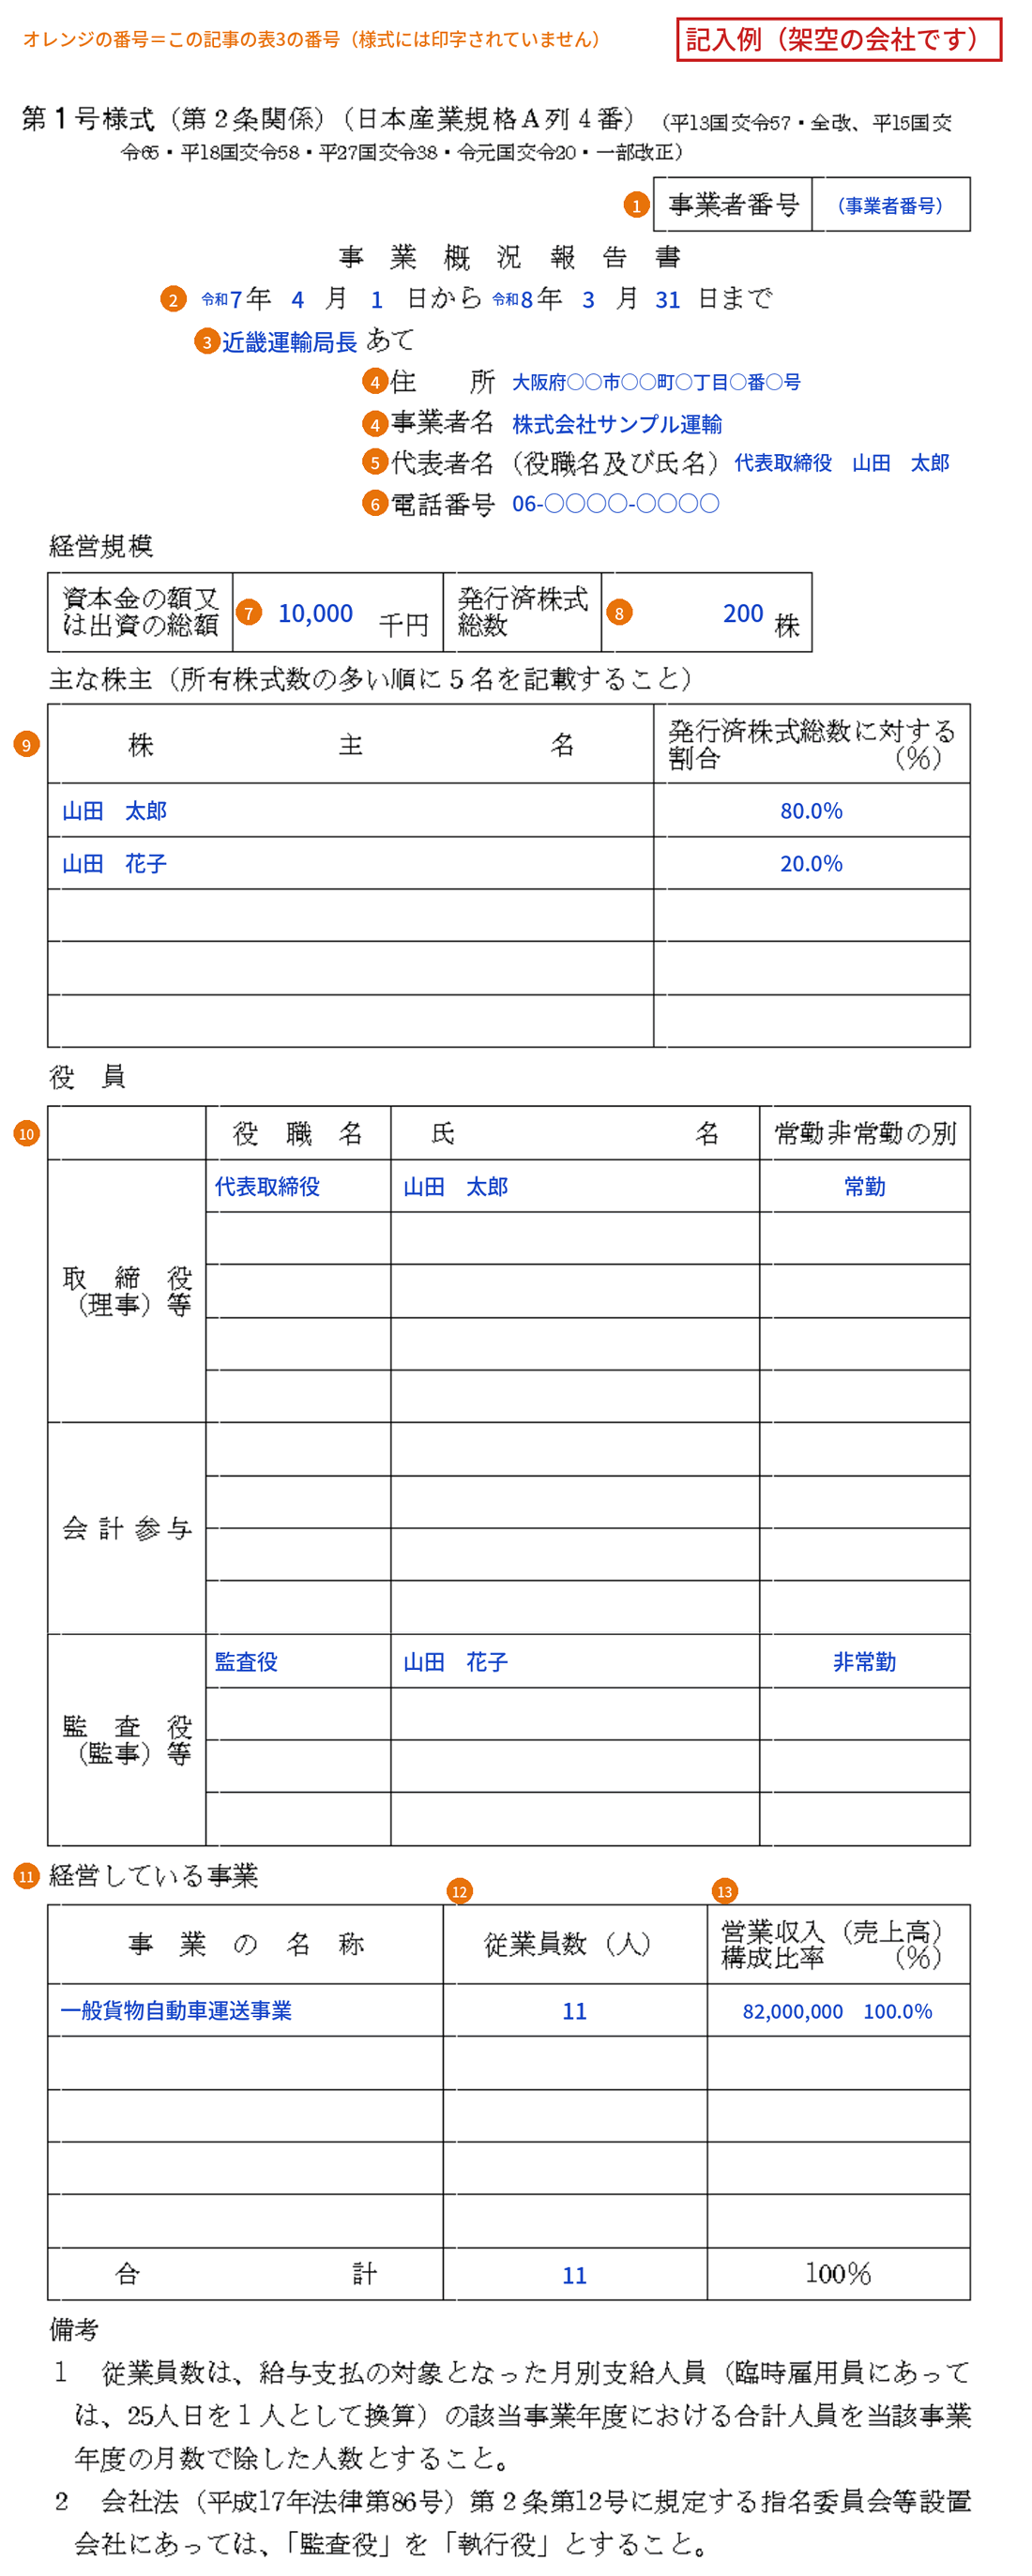
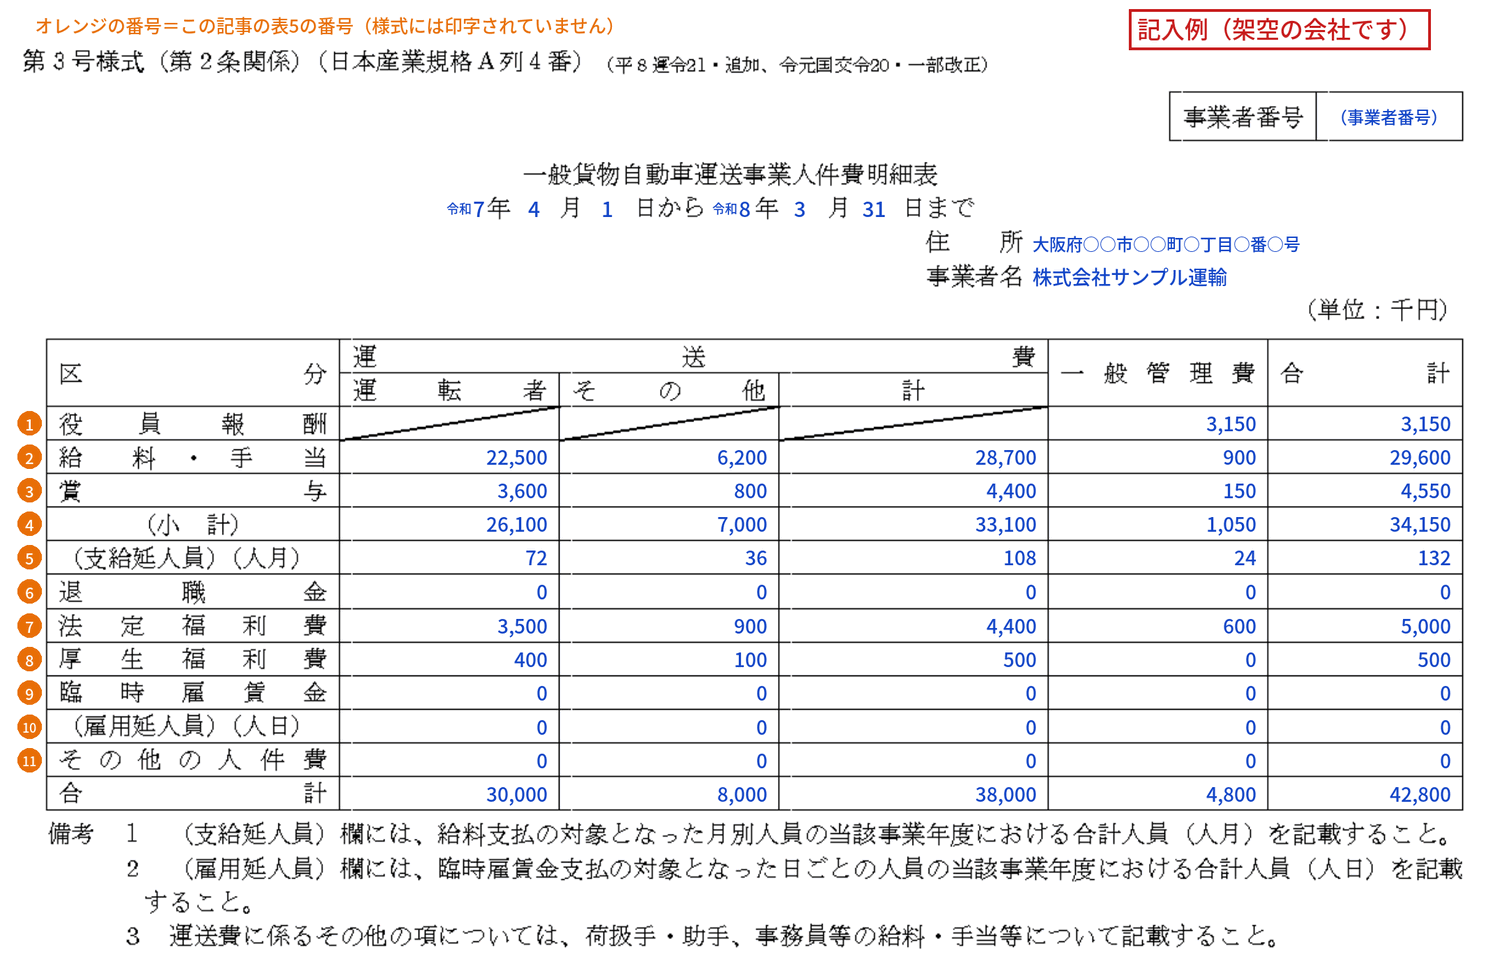
先に、様式に書き込んだ完成形を見ておきます。数字の出し方は、あとの章で順に説明します。
第1章 事業報告書は5つの書類です
はじめに、この記事がどこを扱うのかを確かめます。事業報告書は1枚の紙ではなく、5つの書類の束です。そのうち国が様式を定めているのは3つだけで、残りの2つは決算書をそのまま使います。
| 書類 | 様式 | 数字の出どころ | このページで扱うか |
|---|---|---|---|
| 事業概況報告書 | 第1号様式 | 登記簿・株主名簿・給与台帳 | 扱います |
| 一般貨物自動車運送事業損益明細表 | 第2号様式 | 決算書(損益計算書)の組み替え | 別記事 |
| 一般貨物自動車運送事業人件費明細表 | 第3号様式 | 給与台帳・賃金台帳 | 扱います |
| 貸借対照表 | 定めなし | 決算書をそのまま | — |
| 損益計算書 | 定めなし | 決算書をそのまま | — |
手間がかかるのは第2号様式と第3号様式です。どちらも決算書の数字をそのまま写すのではなく、運送事業の分だけを取り出して、様式の科目に組み替える作業が要ります。
欄ごとの書き方は、通達で決まっています
様式が定められている3つには、欄ごとの記入方法を示した通達があります。「貨物自動車運送事業報告規則に基づく報告書類の取扱要領について」(平成15年2月14日 国自貨第88号)です。
法令の条文ではありませんが、実際の審査はこれに沿って行われます。この記事は、この取扱要領と様式そのものにもとづいて整理しています。
平成3年5月1日 貨経第17号・貨陸第53号による旧要領は、平成15年3月31日限りで廃止されています。古い手引きやウェブページが、いまもこちらを引いていることがあります。
第2章 第1号様式(事業概況報告書)の書き方
会社の基本情報を書く様式です。最初のつまずきどころは、欄によって「いつ時点の数字か」が違うことです。
| 欄 | 記入する内容 | 基準になる時点 |
|---|---|---|
| 年月日 | 報告する事業年度 | 事業年度の始期と終期 |
| 経営規模・主な株主・役員 | 資本金、株主、役員の情報 | 当該事業年度末現在 |
| 従業員数 | 各事業の従業員数 | 期中の平均 |
ここを取り違えると、従業員数まで、株主や役員と同じ期末の人数で書いてしまいます。
様式の欄を、上から順に見ていきます。
| 番号 | 欄 | 書くこと |
|---|---|---|
| 1 | 事業者番号 | 様式の右上にある欄です。事業者番号を記入します。第2号様式・第3号様式・第4号様式にも同じ欄があります。 |
| 2 | 年月日(期間) | 報告する事業年度の始期と終期。「令和7年4月1日から令和8年3月31日まで」のように書きます。 |
| 3 | あて先 | 所轄の地方運輸局長あて。所轄の運輸支局を経由して出すこともできます。特別積合せ貨物運送で運行系統が2以上の運輸局にまたがり、一定の距離を超える事業者は、国土交通大臣あてです(報告規則第2条第1項の表)。 |
| 4 | 住所・事業者名 | 登記のとおりに書きます。 |
| 5 | 代表者名 | 役職名と氏名の両方を書きます。 |
| 6 | 電話番号 | 連絡先の電話番号。 |
| 7 | 資本金の額又は出資の総額 | 株式会社は払込資本金。有限会社・合名会社・合資会社・組合等は出資の総額を書きます。単位は千円です。 |
| 8 | 発行済株式総数 | 株式会社以外は記載しません。 |
| 9 | 主な株主 | 所有株式の多い順に5名。株式会社以外も、出資者名・出資口数について株式会社に準じて書きます。取扱要領は所有株式数も記載するとしていますが、様式の欄は「株主名」と「発行済株式総数に対する割合(%)」の2つだけです。北海道トラック協会のハンドブック(「トラック事業者ハンドブック」2018年4月)に載っている記入例も、割合だけを書いています。 |
| 10 | 役員 | 役職名、氏名、常勤か非常勤かの別。代表権を持つ者は「代表取締役社長」等と明記し、ほかの取締役も「専務取締役」「常務取締役」等と明記します。欄は取締役(理事)等/会計参与/監査役(監事)等に分かれています。 |
| 11 | 経営している事業 | 当該事業年度中に経営した事業の全部。一般貨物自動車運送事業だけでなく、貨物利用運送事業・倉庫業・港湾運送事業なども種類ごとに書きます。一般貨物の事業計画の中で行う「貨物自動車利用運送」は、別の事業としては書きません。ここでいう貨物利用運送事業は、貨物利用運送事業法にもとづいて別に登録・許可を受けている事業のことです。 |
| 12 | 従業員数 | 期中の平均。次の章でくわしく見ます。 |
| 13 | 営業収入(売上高)・構成比率 | 全事業の営業収入に対する各事業の割合を%で。合計欄は100%です。事業年度の途中で休止・廃止した事業も書きます。金額は円で書きます。様式に単位は印字されていませんが、北海道トラック協会のハンドブックに載っている記入例が円で書いています(第6章)。ほかの欄(資本金)が千円なので取り違えやすいところです。 |
指名委員会等設置会社は「監査役」を「執行役」に読み替えます
様式の備考2が、そう定めています。会社法(平成17年法律第86号)第2条第12号に規定する会社が対象です。該当しない会社は、そのまま「監査役」で構いません。
様式によって、呼び方が3通りあります。法令で定められた様式(e-Gov法令検索に掲載のもの)の備考2は「指名委員会等設置会社」です。国土交通省の様式ファイル(2019年作成)と、近畿運輸局が配っているエクセル様式(2026年7月1日更新)の備考2は「指名委員会設置会社」で、「等」がありません。北海道トラック協会のハンドブックに載っている記入例の様式は「委員会設置会社」です。指しているものは同じで、3つとも会社法(平成17年法律第86号)第2条第12号を引いています。
第3章 間違えやすい「従業員数」
決算日の在籍者数を数えて書く欄ではありません。株主や役員の欄と同じ期末の人数で書いてしまいやすいので、注意が要ります。
様式の備考1が、計算のしかたを定めています。
1 従業員数は、給与支払の対象となった月別支給人員(臨時雇用員にあっては、25人日を1人として換算)の該当事業年度における合計人員を当該事業年度の月数で除した人数とすること。〔原文ママ〕
言い換えると、次の計算です。
従業員数の出し方
- 月別の支給人員を、その事業年度ぶん全部足す(単位は人月)
- それを、その事業年度の月数で割る
- 臨時雇用員は、25人日を1人として換算してから足す
臨時雇がいなければ、この「月別支給人員の合計」は、第3号様式の(支給延人員)の欄と同じ数になります。2つの様式は、ここでつながっています。
臨時雇がいる会社は、そのままでは一致しません
2つの様式で、臨時雇の入る場所が違うからです。
- 第1号様式の従業員数は、臨時雇用員を25人日=1人に換算して、ほかの人員と一緒に足します(備考1)
- 第3号様式では、臨時雇は(支給延人員)ではなく(雇用延人員)(人日)の側に入ります(備考2)。賃金も「臨時雇賃金」の行です
たとえば、アルバイトの延べ人数が年間100人日なら、100 ÷ 25 = 4を支給延人員に足し、そのうえで事業年度の月数で割ります(従業員数に4人を足すのではありません)。式にすると、こうなります。
従業員数 =(支給延人員 + 雇用延人員 ÷ 25)÷ 事業年度の月数
この足し算のしかたを明記した文書は見つけられていません。2つの備考を突き合わせた、当事務所の読み方です。この記事の記入例は臨時雇がいないので、単純に 支給延人員 ÷ 月数 で出しています。
分母は「12」ではありません
備考1は「当該事業年度の月数で除した」と書いています。取扱要領の解説文には「12で除したもの」という表現もありますが、これは通常の12か月決算を前提にした書き方です。
事業を始めた最初の年度や、決算期を変えた年度など、事業年度が12か月に満たないときは、その月数で割ります。
もう1つ、役員の扱いに注意が要ります。取扱要領は、第1号様式の従業員数について次のように定めています。
従業員数の欄は期中の平均従業員を記載する。従業員数には、役員も含めるが、無報酬の非常勤役員等は含めない。従業員数は主として当該事業に従事している人数について各事業ごとに記載するが、社内において同一従業員が二以上の事業に従事するような勤務体制をとっている場合は、適正な配分方法により各事業に配分した人数を記載する。
役員は「含める」。ただし無報酬の非常勤役員は含めない
常勤の代表取締役は含めます。報酬のない非常勤の監査役などは含めません。
ここは第4号様式(事業実績報告書)と逆です。あちらの従業員数は「3月31日現在」で「役員は含まない」と定められています。同じ通達の中に、2つの異なる定義が並んでいます。2つを無理にそろえようとすると、どちらかが誤りになります。くわしくは事業実績報告書の記事に書いています。
第4章 第3号様式(人件費明細表)は、まず列を決めます
第2号様式(損益明細表)に書いた「人件費」を、職種別・費目別に分解するのがこの様式です。2つは数字でつながっているので、あわせて作るのが早道です。
先に決めるのは行ではなく列です。だれの人件費がどの列に入るかが決まらないと、費目の行を埋められません。
| 列 | ここに入る人 |
|---|---|
| 運送費 ― 運転者 | 運転者だけ |
| 運送費 ― その他 | 荷扱手・助手・現業の事務員など、運転者以外の現業部門 |
| 運送費 ― 計 | 上の2つの合計 |
| 一般管理費 | 役員・本社事務員・本社職員 |
| 合計 | 運送費の計と一般管理費を足した列。様式の右端です。 |
役員報酬の行は、運送費側に斜線が引かれています
様式では、「役員報酬」の行の運送費側(運転者・その他・計)の3つのマスに斜線が引かれています。役員報酬は一般管理費の列にだけ書く、という意味です。近畿運輸局が配っている様式でも、北海道トラック協会のハンドブックに載っている記入例でも同じです。
取扱要領は、運転者やその他の運送関係の職種の人件費と、役員・本社事務員等の一般管理費に属する人件費とを分けて記載するものと定めています。運送費の「その他」については、様式の備考3がこう書いています。
3 運送費に係るその他の項については、荷扱手・助手、事務員等の給料・手当等について記載すること。
ここに運行管理者は出てきません。取扱要領も「運転者及びその他の運送関係の職種」と書くだけで、運行管理者の名前は挙げていません。運行管理者の名前が出てくるのは、トラック協会が配っている第2号様式(損益明細表)の注1です。この注1は、運送費の人件費に括弧書きする内数を「運転者、修理工、運行管理者等の専ら事業用自動車の運行に従事する者」の人件費としています(北海道トラック協会のハンドブックに載っている様式などにあります。法令で定められた様式と、取扱要領の本文にはありません)。運行管理者は運送費の側です。
営業所の事務員を運送費の「その他」に、本社の事務員を一般管理費に分けるのは、当事務所の読み方です。備考3も記入例の注記も「事務員」としか書いておらず、どちらに入れるかまでは定めていません。
第5章 費目ごとの書き方
列が決まったら、行(費目)を埋めます。様式の並びのとおりに見ていきます。
| 番号 | 費目 | 取扱要領の定め |
|---|---|---|
| 1 | 役員報酬 | 取締役、監査役等に支払う報酬。一般管理費の列にだけ書きます。 |
| 2 | 給料・手当 | 賃金として毎月従業員に支払われるもの。 |
| 3 | 賞与 | 夏季・年末・年度末等に支払われる臨時的給与。賞与引当金を設定している場合は、これに含めて計上します。 |
| 4 | (小計) | 給料・手当および賞与の小計。一般管理費の役員報酬は含めません。 |
| 5 | (支給延人員) | 給料支払の対象となった月別人員の、当該事業年度における累計人員。単位は人月です。 |
| 6 | 退職金 | 期の途中で退職した従業員に現実に支出した退職金の額と、決算整理の際に各人につき計算した退職給与引当金の、職種ごとの合計額。 |
| 7 | 法定福利費 | 健康保険・厚生年金保険・雇用保険・労働者災害補償保険等の保険料の事業主負担分。 |
| 8 | 厚生福利費 | 医療・医薬品代、健康診断代、食事補助金、運動・娯楽用品代、慰安旅行費用、慶弔見舞金、厚生施設・備品の維持運営費など。 |
| 9 | 臨時雇賃金 | 臨時に雇用した者への賃金・手当等。日雇健康保険料等の法定福利費も、この欄に書きます(上の法定福利費ではありません)。 |
| 10 | (雇用延人員) | 臨時雇賃金支払の対象となった日ごとの、当該事業年度における累計人員。単位は人日です。 |
| 11 | その他の人件費 | 様式にこの行があります。取扱要領の費目説明は上の10までで、この欄の定義は示されていません。上のどれにも当たらない人件費の受け皿と考えられますが、該当の有無を含め、迷うときは運輸支局にご確認ください。 |
「小計」に役員報酬は入りません
取扱要領がわざわざ注意している箇所です。小計は「給料・手当+賞与」だけで、役員報酬は足しません。いちばん下の「合計」の行には入ります。
支給延人員は「人月」、雇用延人員は「人日」
単位が違います。正社員が12か月分の給与を受けていれば12人月。臨時雇が20日働けば20人日です。
ここを取り違えると、第1号様式の従業員数との突き合わせ(第7章)が合わなくなります。
支給延人員には、役員を含めます
様式の備考1は「給料支払の対象となった月別人員」とだけ書いており、この一文だけでは決まりません。根拠は、記入例の書き方と取扱要領の2つです。
- 北海道トラック協会のハンドブックに載っている第3号様式の記入例は、一般管理費の列に「役員・事務員・職員について記入する」と吹き出しを付けています。そして、その列の(支給延人員)のマスには斜線が引かれていません。斜線が引かれているのは役員報酬の行の運送費側だけです
- 取扱要領は、第1号様式の平均従業員数(役員を含む)が、第3号様式の支給延人員(人月)の合計を12で除したものと等しくなるとしています。役員を除くと、この計算が合いません
「報酬」と「給料」は言葉が違うので含めない読み方もできますが、それでは取扱要領の計算が成り立ちません。この記事の記入例は、役員を含めています。
兼業がある場合、一般管理費に属する項目は「貨物自動車運送事業に係る収益及び費用並びに固定資産の配分基準について」(平成2年11月29日 貨経第44号・貨陸第133号)により各事業に適正に配分したうえで、一般貨物自動車運送事業に係る分を書きます。配分の基準は損益明細表の記事に表でまとめています。
第6章 記入例|架空の会社で2枚を通して見る
ここまでの決まりを、1つの例にまとめます。以下はすべて、解説のために当事務所が作成した架空の数値です。実在の事業者のものではなく、また金額や規模の水準を示すものでもありません。ご自身の給与台帳と決算書の数値に置き換えてお読みください。
例:株式会社サンプル運輸(架空)
- 大阪府内に営業所1か所(近畿運輸局管内)。本社機能も同じ場所にあります
- 一般貨物自動車運送事業のみを経営(兼業なしのため按分は不要)。貨物自動車利用運送も行っています
- 事業年度は令和7年4月1日から令和8年3月31日まで(12か月)
- 車両は期首5両。令和7年11月1日に2両増車して期末7両
- 給与・報酬の支払いを受けるのは11名。運転者6名、運行管理者1名(専任)、荷扱手1名、営業所の事務員1名、本社の事務員1名、代表取締役1名
- ほかに監査役1名(非常勤・無報酬)がいます
- 年間の営業収益は82,000千円、人件費の合計は42,800千円
この会社は、損益明細表の記事と事業実績報告書の記事で使っている会社と同じです。4つの様式が、1社の数字でつながります。
まず、人を列に振り分けます
第4章のとおり、列から決めます。
| 職種 | 人数 | 年間の人件費 | 第3号様式の列 |
|---|---|---|---|
| 運転者 | 6名 | 30,000 | 運送費の「運転者」 |
| 運行管理者 | 1名 | 3,000 | 運送費の「その他」 |
| 荷扱手 | 1名 | 3,200 | 運送費の「その他」 |
| 事務員(営業所) | 1名 | 1,800 | 運送費の「その他」 |
| 事務員(本社) | 1名 | 1,200 | 一般管理費 |
| 代表取締役 | 1名 | 3,600 | 一般管理費の「役員報酬」 |
| 合計 | 11名 | 42,800 | — |
監査役1名は、報酬がないのでこの表に出てきません。第1号様式の従業員数からも外れます。
表6の金額は、社会保険の事業主負担まで含めた人件費の総額です。第3号様式は費目ごとに行が分かれているので、たとえば代表取締役の3,600千円は、役員報酬3,150千円と法定福利費450千円に分けて書くことになります。
列ごとの合計は、運転者が30,000、その他が8,000(3,000+3,200+1,800)、一般管理費が4,800(1,200+3,600)です。
第3号様式(人件費明細表)を埋めます
ここからは、様式の欄の並びのとおりに数字を入れていきます。第3号様式の表は、いちばん左が「区分」、そのとなりが「運送費」の3列(運転者・その他・計)、そして「一般管理費」「合計」です。様式の上には、事業者番号・年月日(期間)・住所・事業者名の欄があります。金額の単位は千円です。表のすぐ上の右端に「(単位:千円)」と印字されています。
| 区分 | 運送費 | 一般管理費 | 合計 | ||
|---|---|---|---|---|---|
| 運転者 | その他 | 計 | |||
| 役員報酬 | (斜線) | (斜線) | (斜線) | 3,150 | 3,150 |
| 給料・手当 | 22,500 | 6,200 | 28,700 | 900 | 29,600 |
| 賞与 | 3,600 | 800 | 4,400 | 150 | 4,550 |
| (小計) | 26,100 | 7,000 | 33,100 | 1,050 | 34,150 |
| (支給延人員)(人月) | 72 | 36 | 108 | 24 | 132 |
| 退職金 | 0 | 0 | 0 | 0 | 0 |
| 法定福利費 | 3,500 | 900 | 4,400 | 600 | 5,000 |
| 厚生福利費 | 400 | 100 | 500 | 0 | 500 |
| 臨時雇賃金 | 0 | 0 | 0 | 0 | 0 |
| (雇用延人員)(人日) | 0 | 0 | 0 | 0 | 0 |
| その他の人件費 | 0 | 0 | 0 | 0 | 0 |
| 合計 | 30,000 | 8,000 | 38,000 | 4,800 | 42,800 |
この表で、確かめておきたいところが4つあります。
表7で押さえるところ
- 小計 1,050(一般管理費)に、役員報酬3,150は入っていません。給料・手当900+賞与150だけです
- 支給延人員の72は、運転者6名×12か月です。その他の36は3名×12か月、一般管理費の24は、本社事務員1名と代表取締役1名の2名×12か月です
- 一般管理費の法定福利費600には、代表取締役の事業主負担450が入っています。役員報酬の行に書くのは報酬の3,150だけです
- この会社に臨時雇はいないので、臨時雇賃金と雇用延人員は0です。いる場合は、賃金も日雇健康保険料も「臨時雇賃金」の行に入ります
第3号様式に書き込んだ完成形は、記事の冒頭の図(2枚目)のとおりです。
第1号様式(事業概況報告書)を埋めます
従業員数は、いま出した支給延人員から計算します。
従業員数の計算
- 支給延人員の合計 132人月
- 事業年度の月数 12か月
- 132 ÷ 12 = 11人
この会社は年度の途中で人の出入りがないので、ちょうど11名と一致します。期中に採用や退職があれば、端数の出る数字になります。
第1号様式も、様式の欄の並びのとおりに上から入れていきます。
| 様式の欄 | 書き込んだ内容 |
|---|---|
| 事業者番号 | 事業者番号を記入します |
| 年月日 | 令和7年4月1日から令和8年3月31日まで |
| あて先 | 近畿運輸局長 あて |
| 住所 | 大阪府○○市○○町○丁目○番○号 |
| 事業者名 | 株式会社サンプル運輸 |
| 代表者名(役職名及び氏名) | 代表取締役 山田 太郎 |
| 電話番号 | 06-○○○○-○○○○ |
| 資本金の額又は出資の総額 | 10,000 千円 |
| 発行済株式総数 | 200 株 |
| 株主名 | 発行済株式総数に対する割合(%) |
|---|---|
| 山田 太郎 | 80.0% |
| 山田 花子 | 20.0% |
様式の行は5行あります。この会社は株主が2名なので、残りの3行は空欄のままにします。欄は「株主名」と「割合」の2つだけで、所有株式数を書く欄はありません。
| 区分 | 役職名 | 氏名 | 常勤非常勤の別 |
|---|---|---|---|
| 取締役(理事)等 | 代表取締役 | 山田 太郎 | 常勤 |
| 会計参与 | 置いていないため、空欄のままにします | ||
| 監査役(監事)等 | 監査役 | 山田 花子 | 非常勤 |
取締役が2名以上いるときは、2人目からの役職名の欄に「同上」と書いた記入例もあります。
| 事業の名称 | 従業員数(人) | 営業収入(売上高)構成比率(%) |
|---|---|---|
| 一般貨物自動車運送事業 | 11 | 82,000,000 100.0% |
| 合計 | 11 | 100% |
いちばん右は、1つの欄です
様式の3つめの列は「営業収入(売上高)構成比率(%)」という1つの欄です。金額と割合を、この1つのマスに並べて書きます。北海道トラック協会のハンドブックに載っている記入例も、「290,710,687 95.0%」のように金額と%を並べています。合計の行は%だけで、金額は書かれていません。
この会社の貨物自動車利用運送は、一般貨物の事業計画の中で行うものなので、ここには別の事業として書きません(第2章の11)。だから行は1つだけで、構成比率も100%になります。
「営業収入(売上高)」は円で書きます
様式には、この欄の単位が印字されていません。すぐ上の資本金の欄は「千円」なので、同じだと思いがちです。ところが北海道トラック協会のハンドブックに載っている記入例は、290,710,687・15,300,562 のように円で書いています。当事務所は、この記入例にならって円で書いています。第3号様式と第4号様式は千円単位です。様式ごとに違うので、そのつど確かめてください。
運送雑収を含めるかどうかについて、第1号様式のこの欄を直接定めた文は見つかっていません。取扱要領のうち構成比率の欄の定めは、割合の出し方だけを書いていて、金額に何を入れるかには触れていません。いっぽう同じ取扱要領は、第2号様式の「営業収益の部」に、運送収入と運送雑収の2つを並べています。運送雑収も営業収益の一部です。そこで、この記事の記入例では、事業ごとの「営業収入(売上高)」に運送雑収も含めて書いています。迷うときは、提出先の運輸支局にご確認ください。
この会社は、運送収入の計が81,500千円、運送雑収が500千円で、営業収益の合計が82,000千円です。第1号様式には 82,000,000円 と書きます。
第1号様式に書き込んだ完成形は、記事の冒頭の図(1枚目)のとおりです。
第7章 提出前に、3か所を突き合わせます
様式どうしは数字でつながっています。ここが合っていないと、窓口で指摘を受けたり、あとの経営分析に使えない数字になったりします。
| 番号 | 左 | 右 | 架空例 |
|---|---|---|---|
| 1 | 第3号様式の支給延人員 ÷ 事業年度の月数 | 第1号様式の従業員数 | 132 ÷ 12 = 11人 |
| 2 | 第3号様式の各列の合計 | 第2号様式の人件費の欄 | 運送費38,000/一般管理費4,800 |
| 3 | 第2号様式の営業収益・営業費用 | 決算書(損益計算書) | 営業収益82,000 |
2つめは、損益明細表の記事の記入例とそのまま一致します。3つめは、兼業がある場合は按分後の運送事業分として説明できる形になっているかを見ます。
第2号様式の「括弧の内数」とは、一致しません
トラック協会が配っている第2号様式は、運送費の人件費に括弧書きの内数を書くようにしています。その注1は、中身を「運転者、修理工、運行管理者等の専ら事業用自動車の運行に従事する者」の人件費としています。運行管理者が入ります。なお、法令で定められた様式と、近畿運輸局が配っている様式には、この括弧と注1はありません。
いっぽう第3号様式の「運転者」の列は、運転者だけです。
この会社では、第2号様式の括弧が33,000千円(運転者30,000+運行管理者3,000)、第3号様式の運転者の列が30,000千円です。この2つは、合わないのが正しい姿です。一致させようとすると、どちらかが誤りになります。
合わないときに疑うところ
1が合わないとき。分母を12で固定していないか、役員の扱いが第1号と第3号でずれていないかを見ます。臨時雇がいる会社は、そもそもそのままでは一致しません(第3章)。
2が合わないとき。運行管理者を一般管理費に入れていないか、営業所の事務員を第2号様式と第3号様式で同じ側(運送費か一般管理費か)に入れているかを見ます(第4章)。役員報酬を運送費側に入れていないかも見ます。
3が合わないとき。按分の漏れ、二重計上、区分の取り違えがないかを見ます。
第8章 つまずきやすいところ
貸借対照表と損益計算書は、決算書のものをそのまま使えます
この2つには様式や勘定科目の定めがありません。一般に公平妥当であると認められる会計の原則に従う限り、事業者において任意に作成してよいとされています。
消費税の扱い(税抜・税込)については、顧問税理士と、提出先の運輸支局にご確認ください。
用紙の大きさは A4 です
第1号〜第3号の各様式には、様式名の横に「(第2条関係)(日本産業規格A列4番)」と書かれています。貸借対照表・損益計算書の用紙も同じA4とされています。
様式には「給与」と「給料」が混ざっています
第1号様式の備考1は「給与支払の対象となった月別支給人員」、第3号様式の備考1は「給料支払の対象となった月別人員」です。様式によって用語が違いますが、指しているものは同じです。
また、様式の欄名は「支給延人員」です。取扱要領の解説文には「支払い延人員」という表記も出てきます。
第4号様式(事業実績報告書)は、別の報告書です
輸送実績を報告する事業実績報告書は、事業報告書とは別の報告書です(報告規則第2条第3項)。対象期間も提出期限も違います。車両数・走行キロ・実車キロ・輸送トン数・事故件数といった、決算書からは出てこない数値を、日報や運行記録から集計します。くわしくは、事業実績報告書の記入例と書き方の記事に書いています。
第9章 よくある質問
従業員数は、決算日の人数を書けばよいですか。
いいえ。第1号様式の従業員数は期中の平均です。給与支払の対象となった月別支給人員の合計を、その事業年度の月数で割ります。決算日の在籍者数を数えるのとは、まったく別の計算です。
その割り算の分母は12ですか。
いいえ。様式の備考1は「当該事業年度の月数で除した」と定めています。事業を始めた最初の年度や、決算期を変えた年度など、事業年度が12か月に満たないときは、その月数で割ります。取扱要領の解説文に出てくる「12で除したもの」は、通常の12か月決算を前提にした書き方です。
従業員数に役員は含めますか。
含めます。ただし無報酬の非常勤役員等は含めません。取扱要領がそう定めています。第4号様式(事業実績報告書)の従業員数は逆で、役員を含めません。同じ通達の中に、2つの異なる定義が並んでいます。
運行管理者は、運転者の列に入れますか。
いいえ。運送費の「その他」の列です。「運転者」の列に入るのは運転者だけで、荷扱手・助手・現業の事務員などは「その他」に入ります。本社の事務員と役員は一般管理費の列です。
役員報酬は、どの列に書きますか。
一般管理費の列だけです。様式では、「役員報酬」の行の運送費側(運転者・その他・計)の3つのマスに斜線が引かれています。
「小計」には役員報酬を足しますか。
足しません。小計は給料・手当と賞与の合計です。取扱要領がわざわざ注意している箇所です。いちばん下の「合計」の行には、役員報酬も入ります。
支給延人員に、役員は含めますか。
含めます。北海道トラック協会のハンドブックに載っている記入例は、一般管理費の列を役員・事務員・職員について記入する欄としていて、その列の支給延人員のマスには斜線が引かれていません。また取扱要領は、第1号様式の平均従業員数(役員を含む)が第3号様式の支給延人員の合計を12で除したものと等しくなるとしています。役員を除くと、この計算が合いません。
支給延人員と雇用延人員は、何が違いますか。
単位が違います。支給延人員は人月で、給料支払の対象となった月別人員の年度合計です。雇用延人員は人日で、臨時雇賃金の対象となった日ごとの人員の年度合計です。正社員が12か月分の給与を受けていれば12人月、臨時雇が20日働けば20人日です。
臨時雇の日雇健康保険料は、法定福利費に書きますか。
いいえ。臨時雇賃金の欄に書きます。取扱要領は、臨時に雇用した者への賃金・手当等に加えて、日雇健康保険料等の法定福利費もこの欄に記載すると定めています。
「その他の人件費」の欄には何を書きますか。
取扱要領の費目の説明は「雇用延人員」までで、この欄の定義は示されていません。ほかのどの費目にも当たらない人件費の受け皿と考えられますが、該当の有無を含め、迷うときは提出先の運輸支局にご確認ください。
退職給与引当金は、退職金の欄に入れますか。
入れます。取扱要領は、期の途中で退職した従業員に現実に支出した退職金の額と、決算整理の際に各人につき計算した退職給与引当金の、職種ごとの合計額を記載すると定めています。
第1号様式の「営業収入(売上高)」は千円単位ですか。
いいえ。円で書きます。様式には、この欄の単位が印字されていません。北海道トラック協会のハンドブックに載っている記入例は、290,710,687のように円で書いています。すぐ上の資本金の欄は千円なので、取り違えやすいところです。この記事の記入例では、運送雑収も含めた営業収益の額を書いています。
様式の右上にある「事業者番号」には何を書きますか。
事業者番号を記入します。第2号様式・第3号様式・第4号様式にも同じ欄があります。
第2号様式(損益明細表)の書き方も知りたいのですが。
損益明細表の書き方をまとめた記事があります。営業収益・営業費用の科目の組み替え、兼業があるときの按分、人件費の内数の括弧書きまで、取扱要領にもとづいて整理しています。この記事の記入例と同じ会社を使っています。
参照した根拠・出典を見る
第1号様式(事業概況報告書)の欄(事業者番号、期間、あて先、住所、事業者名、代表者名、電話番号、資本金の額又は出資の総額、発行済株式総数、主な株主、役員、経営している事業、従業員数、営業収入(売上高)、構成比率)と、備考1・備考2は、国土交通省が配布している事業報告書の様式(第1号・第2号・第3号様式)によりました。2026年9月20日に、様式のPDFから欄名と備考の原文を取り出しています。2026年9月27日に、e-Gov法令検索に掲載されている様式(令和8年4月1日施行版)と突き合わせ、欄の名前と並びが同じであることを確かめています。
第3号様式(人件費明細表)の列(運送費の運転者・その他・計、一般管理費、合計)と費目(役員報酬、給料・手当、賞与、(小計)、(支給延人員)(人月)、退職金、法定福利費、厚生福利費、臨時雇賃金、(雇用延人員)(人日)、その他の人件費)、および備考1〜3も、同じ様式によりました。
各欄に何を計上するかは、貨物自動車運送事業報告規則に基づく報告書類の取扱要領について(平成15年2月14日 国自貨第88号)によりました。従業員数を期中の平均とすること、役員を含めるが無報酬の非常勤役員等は含めないこと、小計に役員報酬を含めないこと、臨時雇賃金の欄に日雇健康保険料等を含めることは、いずれも同要領の定めです。同要領の本文は、北海道トラック協会の「トラック事業者ハンドブック」(2018年4月)に収録されたものにより確認しています。通達のかがみ文(前文)は、兵庫県トラック協会の手引きに収録されたものにより確認しています。
平成3年5月1日 貨経第17号・貨陸第53号による旧要領は、平成15年3月31日限りで廃止されています(国自貨第88号のかがみ文)。
報告書の提出義務と様式の指定は、貨物自動車運送事業報告規則第2条によります。報告の徴収の根拠は貨物自動車運送事業法第60条第1項、罰則は同法第75条第12号です。
「当該事業年度の月数で除した」は第1号様式の備考1の原文です。取扱要領の解説文にある「12で除したもの」との違いは、当事務所が2つを突き合わせて整理したものです。
支給延人員に役員を含めることは、北海道トラック協会のハンドブックに載っている第3号様式の記入例が、一般管理費の列に「役員・事務員・職員について記入する」と吹き出しを付けており、その列の(支給延人員)のマスに斜線が引かれていないこと、および第1号様式の取扱要領の⑧(丸数字は取扱要領の項目の番号です。記事冒頭の図のオレンジの番号とは別です)が「一般貨物自動車運送事業の平均従業員数は、第三号様式の支払い延人員(人月)の合計値を12で除したものと等しくなる」としていることによります。この2つを突き合わせた読み方は当事務所によるものです。
表8から表11の欄の名前と並びは、国土交通省が配布している第1号様式によりました(2026年9月21日に画面で確認)。第1号様式の「営業収入(売上高)」が円単位であることは、北海道貨物自動車運送適正化事業実施機関(北海道トラック協会)「トラック事業者ハンドブック」(2018年4月)に収録された第1号様式の記入例によりました(290,710,687円・15,300,562円と記載されています)。同じ記入例で、この欄が「営業収入(売上高)構成比率(%)」という1つの列であり、金額と%を並べて書くこと、合計の行は%だけであること、役職名の2人目以降に「同上」と書かれていることも、画面で確認しています。運送雑収を含めて書いたのは、同じ取扱要領が第2号様式の「営業収益の部」に運送収入と運送雑収の2つを並べているためです。第1号様式の取扱要領の⑨は構成比率の計算だけを定めており、金額の中身には触れていません。
役員報酬の行の運送費側(運転者・その他・計)に斜線が引かれていることは、上記ハンドブックに収録された第3号様式の記入例と、近畿運輸局が配布している第3号様式の両方で確認しています。
主な株主の欄が「株主名」と「発行済株式総数に対する割合(%)」の2つで、所有株式数を書く欄がないことは、国土交通省が配布している様式と、上記ハンドブックの記入例によります。第1号様式の取扱要領の⑤は所有株式数も記載するとしています。
記入例の数値はすべて、解説のために当事務所が作成した架空のものです。実在の事業者のものではありません。損益明細表の記事および事業実績報告書の記事と同じ会社の設定を使っています。
事業者番号の欄については、貨物自動車運送事業報告規則の取扱要領に記載のしかたを定めた文言が見あたりません。なお、兄弟にあたる貨物利用運送事業の取扱通達は、事業者番号欄について「台帳システムの事業者番号を記載することとするが、当分の間、省略することができるものとする」と定めています。
貸借対照表及び損益計算書について様式及び勘定科目の定めがないこと、一般に公平妥当であると認められる会計の原則に従う限り事業者において任意に作成することとされていること、用紙の大きさを日本工業規格A列4番とすることは、貨物自動車運送事業報告規則に基づく報告書類の取扱要領について(平成3年5月1日、貨経第17号・貨陸第53号。貨物流通局経済課長・陸上貨物課長)によりました。大阪府トラック協会が配布している事業報告書の様式・記載要領に、この通達の抜粋が収録されています。
会社法第2条第12号の定義が「指名委員会等設置会社」であることは、e-Govの法令データ(会社法・平成17年法律第86号)で確認しています(2026年9月20日)。法令で定められた第1号様式(e-Gov法令検索に掲載の貨物自動車運送事業報告規則の別記様式。令和8年4月1日施行版)の備考2も「指名委員会等設置会社」です(2026年9月27日確認)。当事務所が以前参照した国土交通省の様式ファイル(2019年作成)の備考2は「指名委員会設置会社」、上記ハンドブックの記入例は「委員会設置会社」と表記しています。
第2号様式の運送費の人件費に括弧書きする内数が「運転者、修理工、運行管理者等の専ら事業用自動車の運行に従事する者」の人件費であることは、トラック協会が配っている第2号様式の注1によりました(北海道トラック協会のハンドブックに載っている様式などにあります)。この注1と括弧書きの欄は、法令で定められた様式(e-Gov法令検索に掲載のもの)、国土交通省の様式ファイル、近畿運輸局が配っている様式にはなく、取扱要領の本文にも見あたりません。
本記事は2026年9月時点の様式と通達にもとづいて整理しています。様式や取扱いは変わることがあり、また運輸局・運輸支局によって扱いが異なることがあります。実際の提出の前には、管轄の運輸支局でご確認ください。
数値の整理に時間が取れないという方へ
兼業がある場合の按分や、給与台帳からの人件費の振り分けは、慣れていないと想像以上に時間がかかります。そら行政書士事務所では、決算書と給与台帳をお預かりして、事業報告書・事業実績報告書の作成から提出までを代行しています。許可を取ったあとの手続き全般は運送業を営んでいる方向けのページにまとめています。
事業報告書・事業実績報告書の作成と提出は、郵送で全国に対応しています。まずはお気軽にお問い合わせください。
料金は料金表にまとめています。
ご相談は、お電話(070-8556-0921)・LINE(友だち追加)・お問い合わせフォームから承っています。お電話に出られないときは、折り返しご連絡します。