運送業(一般貨物自動車運送事業)の事業報告書には、決算書のほかに「一般貨物自動車運送事業損益明細表(第2号様式)」を添付します。これは、運送事業だけの収支を切り出して示す表です。決算書の数字をそのまま写せばよいわけではなく、どの科目に何を入れるか、そして兼業がある場合にどう按分するかにルールがあります。この記事では、その書き方を取扱要領にもとづいて整理します。
この記事の要点(先に結論)
- 損益明細表(第2号様式)は、事業報告書を構成する5つの書類のうちの1つで、運送事業だけの収支を切り出して示すものです。
- 事業報告書は毎事業年度の経過後100日以内に提出します。特定貨物自動車運送事業者は提出不要です。
- 営業費用は、直接現業部門の「運送費」(12科目)と、管理部門の「一般管理費」に分けて記載します。
- 兼業がある場合、共通する収益・費用は科目ごとに定められた配分基準で按分します(人件費は実働人日数、燃料費は走行キロなど)。
- 運送費の人件費は、運転者・修理工・運行管理者などの分を内数として括弧書きします。傭車費・下請費も同様です。
- 損益明細表・人件費明細表・事業概況報告書は数字がつながっているため、突き合わせて作成する必要があります。
- 中小企業者の特別償却額は、損益明細表の減価償却費には計上しません。
記入例の完成形
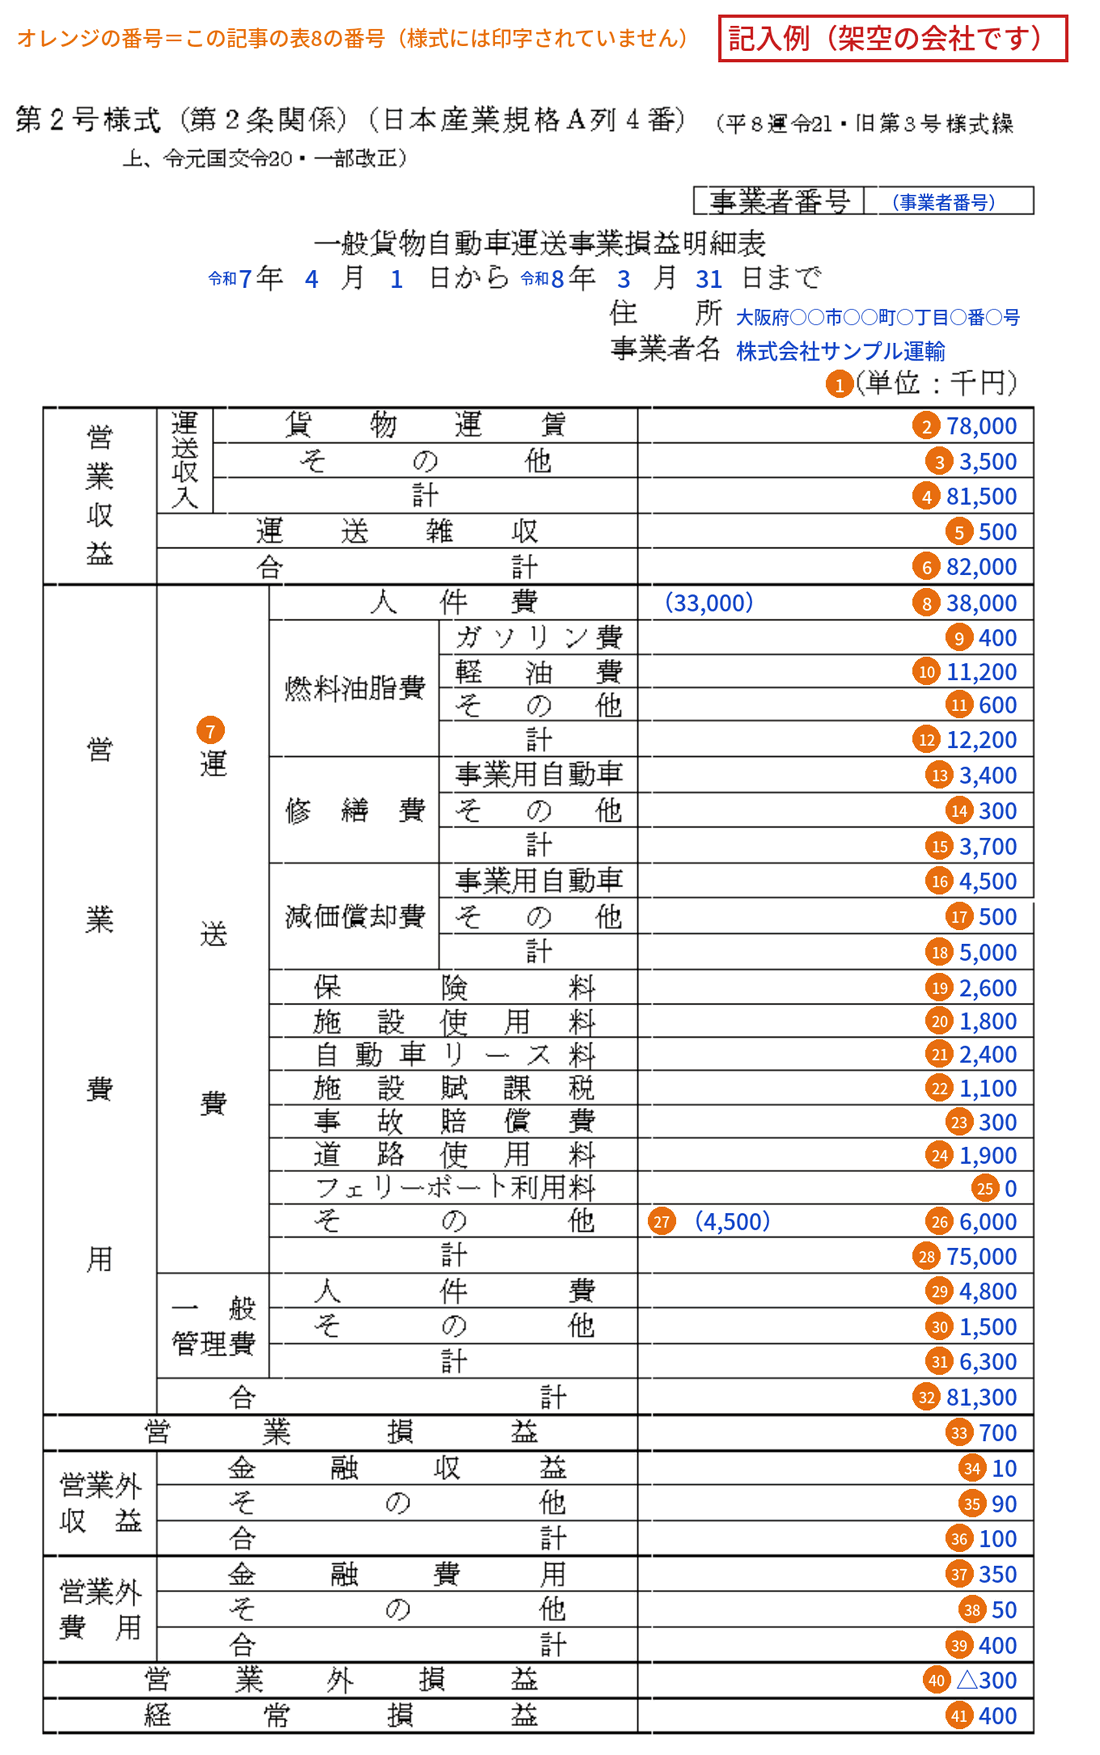
先に、様式に書き込んだ完成形を見ておきます。数字の出し方は、あとの章で順に説明します。
第1章 損益明細表とは|事業報告書を構成する書類の1つ
事業報告書は、貨物自動車運送事業報告規則(以下「報告規則」)第2条にもとづき、毎事業年度の営業活動状況を報告するものです。1枚の書類ではなく、次の5点で構成されます。
| 書類 | 様式 | 内容 |
|---|---|---|
| 事業概況報告書 | 第1号様式 | 経営規模、株主、役員、経営している事業と売上構成比 など |
| 一般貨物自動車運送事業損益明細表 | 第2号様式 | 運送事業だけの営業収益・営業費用・営業外損益 |
| 一般貨物自動車運送事業人件費明細表 | 第3号様式 | 運転者・その他・一般管理費の別に人件費の内訳 |
| 貸借対照表 | ― | 様式・勘定科目の定めなし |
| 損益計算書 | ― | 様式・勘定科目の定めなし |
貸借対照表と損益計算書については様式や勘定科目の定めがなく、一般に公平妥当であると認められる会計の原則に従う限り、事業者が任意に作成してよいとされています。一方で損益明細表と人件費明細表には決まった様式があり、記載の考え方も示されています。ここが手を止めやすいところです。
| 項目 | 内容 |
|---|---|
| 提出時期 | 毎事業年度の経過後100日以内 |
| 提出先 | 所轄地方運輸局長(実際の提出は、主たる事務所を管轄する運輸支局を経由できます) |
| 提出部数 | 1部(実務では2部提出し、1部に受領印をもらって控えとするのが一般的) |
| 対象 | 一般貨物自動車運送事業者。特定貨物自動車運送事業者は事業報告書の提出は不要 |
事業報告書の全体像や、もう一つの報告書である事業実績報告書(毎年7月10日まで)については、事業報告書とは?提出期限・様式・書き方の記事で解説しています。
根拠を見る(貨物自動車運送事業報告規則 第2条/抜粋)
第二条 貨物自動車運送事業者(貨物軽自動車運送事業者を除く。)は、次の表の第一欄に掲げる事業者の区分に応じ、(…)同表の第三欄に掲げる報告書を、同表の第四欄に掲げる時期に提出しなければならない。
2 前項の事業報告書は、事業概況報告書(第一号様式)並びに貸借対照表、損益計算書及び次に掲げる財務計算に関する明細表とする。
一 一般貨物自動車運送事業損益明細表(第二号様式)
二 一般貨物自動車運送事業人件費明細表(第三号様式)
3 第一項の事業実績報告書は、貨物自動車運送事業実績報告書(第四号様式)とする。
出典:貨物自動車運送事業報告規則 第2条(抜粋・表および第一欄~第四欄の内容は省略)
第2章 営業収益の部|何を「運送収入」に入れるか
営業収益は「運送収入」と「運送雑収」に分かれます。運賃だけでなく、運送に付随して受け取った実費や手数料も、それぞれ決められた欄に入れます。
| 区分 | 計上するもの |
|---|---|
| 運送収入 (貨物運賃) | 貨物の運賃。品目割増、特大品割増、特殊車両割増、悪路割増、冬季割増、休日割増、深夜・早朝割増などを含む |
| 運送収入 (その他) | 集配料、地区割増料、車両留置料、道路使用料その他の諸料金、荷役料など、運送に関して求められるサービスに対する実費 |
| 運送雑収 | 品代金取立料、貨物引換証発行料、着払い手数料などの諸手数料、事業用自動車を使って他人の広告を行った場合の広告料収入 など |
第3章 営業費用の部|「運送費」と「一般管理費」に分ける
営業費用は、直接現業部門にかかる「運送費」と、本社など管理部門にかかる「一般管理費」に分けます。運送費は12の科目に細分されており、ここが損益明細表でもっとも記入量の多い部分です。
| 科目 | 計上するもの |
|---|---|
| 人件費 | 運送事業の現業部門に係る人件費(人件費明細表と整合させる) |
| 燃料油脂費 | 事業用自動車、荷役機械等に係る燃料費・油脂費 |
| 修繕費 | 事業用自動車、建物その他の事業用固定資産(現業部門に係るもの)の修繕費 |
| 減価償却費 | 事業用固定資産に係る減価償却費。中小企業者の特別償却額はこの科目に計上しない(損益計算書上、特別損益として費用化するため) |
| 保険料 | 自賠責保険料、対人・対物の任意保険、トラック共済掛金、現業部門の建物の火災保険、荷物保険、盗難保険 など |
| 施設使用料 | 事業用施設・従業員社宅等の土地建物の賃借費用、荷役機械等の利用料(自動車リース料を除く) |
| 自動車リース料 | 事業用自動車に係るリース料 |
| 施設賦課税 | 事業用の土地・建物・構築物・機械装置等に係る固定資産税、事業用自動車の自動車重量税・自動車税 など。不動産取得税・自動車取得税は取得価格に含める |
| 事故賠償費 | 事故による見舞金品、慰謝料、弁償金 など |
| 道路使用料 | 有料道路を利用する場合に支払う料金 |
| フェリーボート利用料 | フェリーボートを利用する場合に支払う料金 |
| その他 | 旅費、被服費、水道光熱費、備品消耗品費等のうち現業部門に係るもの、通信費、会議費、交際費 など |
この科目は「道路使用料」と「道路利用料」の2つの呼び方があります
実際に記入する様式(第2号様式)の欄名は「道路使用料」です。科目の中身を説明した取扱要領は、資料によって書き方が分かれています。福岡県トラック協会の手引きに載っているものでは「道路利用料」、北海道トラック協会のハンドブックに載っているものでは「道路使用料」です(上の表4は様式に合わせています)。按分の根拠になる「配分基準」は、様式と同じ道路使用料です。呼び方が違うだけで、指しているものはいずれも有料道路を利用したときに支払う料金です。記入するときは、様式に印字された「道路使用料」の欄に書けば足ります。
もうひとつ紛らわしいのが、営業収益の側にも「道路使用料」があることです(表3の運送収入の「その他」)。こちらは荷主から受け取る側で、まったくの別物です。受け取ったものは営業収益、支払ったものは営業費用と、お金の向きで判断してください。
| 科目 | 計上するもの |
|---|---|
| 人件費 | 役員報酬、管理部門の従業員等の人件費 |
| その他 | 管理部門に係る減価償却費、保険料、施設使用料、施設賦課税、広告宣伝費 など |
このほか、営業活動以外から生じる経常的な収益・費用を「営業外収益」「営業外費用」として記載します。金融収益(受取利息・受取配当金など)、金融費用(支払利息・社債利息など)が中心です。
根拠を見る(第2号様式の取扱要領の抜粋と、トラック協会の様式の注1・注2)
各科目に計上されるべき収益、費用は次のとおりである。なお、一般貨物自動車運送事業とその他の事業とに関連する収益又は費用については、「貨物自動車運送事業に係る収益及び費用並びに固定資産の配分基準について」(平成2年11月29日貨経第44号、貨陸第133号)により算出した一般貨物自動車運送事業に係る収益又は費用を計上すること。
ア.運送収入…一般貨物自動車運送事業に係る運賃・料金及び利用料
イ.運送雑収…品代金取立料、貨物引換証発行料、着払い手数料等諸手数料(…)
ア.運送費…営業所の費用など直接現業部門に係る費用
イ.一般管理費…本社及び会社に準ずる管理部門に係る費用
出典:「一般貨物自動車運送事業損益明細表(第2号様式)の取扱要領」(福岡県トラック協会の手引きに収録されたものから抜粋・各科目の細目は省略)
(注1)運送費中の「人件費」には、運転者、修理工、運行管理者等の専ら事業用自動車の運行に従事する者の人件費を、内数として括弧書きで明記すること。
(注2)傭車費、下請費他の事業者に支払った費用を、内数として括弧書きで明記すること。
出典:トラック協会が配布している第2号様式の欄外の注記(大阪府トラック協会の様式・福岡県トラック協会の手引き。北海道トラック協会のハンドブックに収録された様式にも同じ注記があります)。法令で定められた様式(e-Gov法令検索に掲載のもの)と、近畿運輸局が配布しているエクセル様式には、この注記はありません(2026年9月27日確認)。
第4章 兼業がある場合の按分|配分基準にしたがう
運送事業のほかに倉庫業や貨物利用運送事業などを営んでいる場合、共通して発生する収益・費用は按分して、運送事業に係る分だけを計上します。この按分は感覚で行うものではなく、科目ごとに基準が定められています。
| 科目 | 配分の基準 |
|---|---|
| 人件費 | 従業員の実働人日数の比率(ただし技工の人件費は車両修繕費の比率) |
| 燃料油脂費 | 当該事業在籍車両の総走行キロの比率 |
| 修繕費 | 事業用自動車=総走行キロの比率/その他=期末有形固定資産額(車両・土地を除く)の比率 |
| 減価償却費 | 事業用自動車=当該事業在籍車両の総走行キロの比率/その他=期末有形固定資産額(車両・土地を除く)の比率 |
| 保険料 | 当該事業在籍車両の総走行キロの比率 |
| 施設使用料 | 実在延日車数の比率 |
| 自動車リース料 | 当該事業在籍車両の総走行キロの比率 |
| 施設賦課税 | 期末有形固定資産額(車両・土地を除く)の比率/事業用車両に係るものは総走行キロの比率 |
| 事故賠償費・道路使用料・フェリーボート利用料 | 当該事業に係る実額 |
| 運送費のその他 | 輸送トン数(作業トン数)の比率 |
| 一般管理費 | 運送費(または営業費から一般管理費を控除した額)から減価償却費を控除した金額の比率 |
| 営業外収益 | 営業収益の比率 |
按分が難しいときの取扱い配分基準には、金額が極めて少額である場合、または主たる事業に比べて兼業の割合が小さく配分基準の算定が困難である場合には、その金額を主たる事業に計上するという定めがあります。無理に細かく割らなくてよい場合がある、ということです。
根拠を見る(配分基準/抜粋)
一般貨物自動車運送事業及びその他の事業に関連する収益及び費用並びに固定資産(無形固定資産及び投資等を除く)は、その属する勘定科目ごとにそれぞれ次の基準によって各事業に配分するものとする。
なお、当該収益、費用及び固定資産が極めて少額である場合、又は主たる事業に比較して兼営する事業の割合が小さいため、配分基準の算定が困難である場合には、その金額を主たる事業に計上するものとする。
出典:「貨物自動車運送事業に係る収益及び費用並びに固定資産の配分基準について」(平成2年11月29日 貨経第44号、貨陸第133号)
第5章 つまずきやすい5つのポイント
1|人件費は「二段階」で振り分ける
人件費でつまずくのは、切り分けが二段階になっているためです。順に整理します。
第1段階:運送費か、一般管理費か(欄そのものが別)
まず、その人が現業部門(営業所など)に属するか、管理部門(本社など)に属するかで、記入する欄自体が分かれます。役員報酬や本社従業員の給与は一般管理費の欄に入り、運送費には入りません。
第2段階:運送費の人件費のなかで、内数を括弧書きする
そのうえで、運送費の人件費の枠内で、運転者・修理工・運行管理者など、専ら事業用自動車の運行に従事する者の分を、内数として括弧書きします。合計額だけ書いて終わりにしないよう注意してください。
2つの段階を絵にすると、次のようになります。とくに、括弧の内数に入る3者が、第3号様式では2つの欄に分かれるところに注意してください。
| 職種 | 損益明細表(第2号様式) | 人件費明細表(第3号様式) |
|---|---|---|
| 運転者 | 運送費の人件費 (括弧の内数に含む) | 運送費の「運転者」欄 |
| 修理工 | 運送費の人件費 (括弧の内数に含む) | 運送費の「その他」欄 |
| 運行管理者 | 運送費の人件費 (括弧の内数に含む) | 運送費の「その他」欄 |
| 荷扱手・助手 | 運送費の人件費 (括弧の外) | 運送費の「その他」欄 |
| 事務員(営業所など現業部門) | 運送費の人件費 (括弧の外) | 運送費の「その他」欄 |
| 事務員(本社など管理部門) | 一般管理費の人件費 | 一般管理費の欄 |
| 役員 | 一般管理費の人件費(役員報酬) | 一般管理費の「役員報酬」 |
同じ「事務員」でも、営業所(現業部門)にいるか、本社(管理部門)にいるかで入る欄が変わります。肩書きではなく、どの部門に属して働いているかで判断します。
括弧の内数は、第3号様式の「運転者」欄とイコールではありませんここが最も間違えやすい点です。損益明細表の括弧の内数は運転者+修理工+運行管理者などを含むのに対し、人件費明細表(第3号様式)の「運転者」欄は運転者だけです(修理工・運行管理者は「その他」側に入ります)。第3号様式の運転者欄の数字を、そのまま損益明細表の括弧に転記すると合いません。
境界的な職種は運輸支局に確認を取扱要領の文言は「運転者、修理工、運行管理者等の専ら事業用自動車の運行に従事する者」となっており、上の表に挙げていない職種や、複数の業務を兼ねている方の扱いは、文言だけでは一義に決まりません。判断に迷う場合は、思い込みで処理せず管轄の運輸支局にご確認ください。
2|傭車費・下請費も「内数」を括弧書きする
他の事業者に支払った傭車費・下請費がある場合も、内数として括弧書きで示します。これは、トラック協会が配布している様式の欄外の注2によるものです(法令で定められた様式には、この注記はありません)。
3|人件費明細表と数字をそろえる
取扱要領は、損益明細表の運送費の人件費について、人件費明細表(第3号様式)の取扱要領を参照するよう定めています。そのため、損益明細表の「運送費の人件費」は人件費明細表の運送費の合計と同じ額に、「一般管理費の人件費」は人件費明細表の一般管理費の合計と同じ額になります。別々に作ると食い違いが起きやすいので、先に人件費明細表を作り、その合計に合わせて損益明細表を書くと確実です。
4|事業概況報告書の従業員数とも連動する
事業概況報告書(第1号様式)に書く一般貨物自動車運送事業の平均従業員数は、人件費明細表の支給延人員(人月)の合計を、その事業年度の月数で割った数と等しくなるとされています。3つの様式は独立ではなく、数字がつながっています。
分母は「12」ではなく「当該事業年度の月数」です。取扱要領の解説文には「12で除したもの」という書き方もありますが、これは12か月の事業年度を前提にした言い方です。第1号様式の備考1は「月別支給人員……の該当事業年度における合計人員を当該事業年度の月数で除した人数とすること」としています。設立初年度や決算期を変更した年度など、12か月に満たない事業年度は、その月数で割ります(詳しくは事業報告書の書き方の記事で整理しています)。
5|特別償却額を減価償却費に入れない
中小企業者の機械等の特別償却制度などを適用した場合、その特別償却額について、取扱要領は「損益計算書上特別損益として費用化するため、この科目において計上しない」としています。つまり損益明細表の減価償却費には計上しません。決算書で特別償却額を通常の減価償却費と一緒に計上している場合や、固定資産の明細から減価償却費を拾う場合は、特別償却額が混ざっていないかを確かめ、差し引いてから記入してください。決算書の数字をそのまま写すと誤りやすい箇所です。
第6章 様式の欄ごとの記入基準|①〜㊶
ここからは、実際の様式(第2号様式)の並びどおりに、欄ごとの番号を追って記入基準を整理します。様式には欄の番号が印字されていないため、この記事では①〜㊶の番号を振っています(冒頭の記入例の図のオレンジの番号と同じです)。様式を手元に開きながらご覧ください。金額の単位は千円です。
第3章では「科目ごとに何を計上するか」を見ました。ここで見るのは「様式のどの欄に何を書くか」です。科目の説明と重なるところがありますが、様式の欄は科目より細かく分かれています──燃料油脂費はガソリン費・軽油費・その他の3欄、修繕費と減価償却費は事業用自動車とその他の2欄ずつに分かれ、さらにそれぞれ「計」の欄があります。
根拠の粒度について
記入方法を定めた取扱要領は、科目名で記述されており、様式の欄番号ごとに書かれているわけではありません。そのため、以下では番号を意味のまとまりごとにグループ化し、それぞれの根拠を折りたたみで示しています。欄番号と原文の対応づけは当事務所で整理したもので、通達にそう書かれているわけではない点にご注意ください。注1・注2だけは、トラック協会が配布している様式の欄外に書かれた注記です(法令で定められた様式には書かれていません)。
番号を追う前に、様式全体がどう足し引きされるかを見ておくと迷いません。
図:第2号様式の計算の骨格(当事務所が様式の並びから整理したものです)
| 区分 | 中区分 | 欄 | 番号 |
|---|---|---|---|
| 営業収益 | 運送収入 | 貨物運賃 | ② |
| その他 | ③ | ||
| 計 | ④ | ||
| 運送雑収 | ⑤ | ||
| 合計 | ⑥ | ||
| 営業費用 | 運送費 ⑦ | 人件費(内数の括弧つき) | ⑧(注1) |
| 燃料油脂費 ガソリン費 | ⑨ | ||
| 燃料油脂費 軽油費 | ⑩ | ||
| 燃料油脂費 その他 | ⑪ | ||
| 燃料油脂費 計 | ⑫ | ||
| 修繕費 事業用自動車 | ⑬ | ||
| 修繕費 その他 | ⑭ | ||
| 修繕費 計 | ⑮ | ||
| 減価償却費 事業用自動車 | ⑯ | ||
| 減価償却費 その他 | ⑰ | ||
| 減価償却費 計 | ⑱ | ||
| 保険料/施設使用料/自動車リース料 | ⑲⑳㉑ | ||
| 施設賦課税/事故賠償費 | ㉒㉓ | ||
| 道路使用料/フェリーボート利用料 | ㉔㉕ | ||
| その他(内数の括弧つき) | ㉖㉗(注2) | ||
| 運送費 計 | ㉘ | ||
| 一般管理費 | 人件費 | ㉙ | |
| その他 | ㉚ | ||
| 計 | ㉛ | ||
| 合計 | ㉜ | ||
| 営業損益 | ㉝ | ||
| 営業外収益(金融収益/その他/合計) | ㉞㉟㊱ | ||
| 営業外費用(金融費用/その他/合計) | ㊲㊳㊴ | ||
| 営業外損益 | ㊵ | ||
| 経常損益 | ㊶ | ||
この番号は、様式には印字されていません
上の①〜㊶は、この記事で欄を指すために振った番号です。法令で定められた様式(e-Gov法令検索に掲載のもの)と、近畿運輸局が配布しているエクセル様式には、欄の番号は印字されていません(2026年9月27日確認)。ほかの資料で番号の付いた様式を見かけても、この記事の番号と同じとは限りません。欄は名前で突き合わせてください。
営業収益の部|①〜⑥
| 番号 | 欄 | 記入する基準 |
|---|---|---|
| ① | 表全体 | この表は運送事業部門だけの損益計算書です。売上の100パーセントが運送事業なら決算書の数値をそのまま使えますが、兼業がある場合は共通する収益と費用を振り分け、運送事業に係る分だけを計上します。 |
| ② | 貨物運賃 | 運送収入のうち、純粋な運賃と各種割増料金。深夜・早朝割増、特殊車両割増などを含みます。 |
| ③ | その他 | 運賃以外で、運送に関して求められるサービスの対価。集配料、地区割増料、車両留置料、道路使用料その他の諸料金、荷役料など。積込料・取卸料・待機時間料も、標準貨物自動車運送約款で「料金」とされているので、ここに入ります。該当がなければ0。 |
| ④ | 計 | ②+③ |
| ⑤ | 運送雑収 | 品代金取立料、貨物引換証発行料、着払い手数料などの諸手数料と、事業用自動車を使って他人の広告を行った場合の広告料収入など。該当がなければ0。 |
| ⑥ | 合計 | ④+⑤。営業収益の合計です。 |
①〜⑥の根拠を見る
①(この表の性格・兼業の按分)/貨物自動車運送事業に係る収益及び費用並びに固定資産の配分基準について(平成2年11月29日 貨経第44号・貨陸第133号)。兼業がある場合、科目ごとに定められた基準で配分し、運送事業に係る分だけを計上します。科目別の配分基準は表6にまとめています。
②〜⑤(運送収入・運送雑収)/貨物自動車運送事業報告規則に基づく報告書類の取扱要領について(平成15年2月14日 国自貨第88号)の営業収益の科目説明。取扱要領は運送収入を「運賃・料金及び利用料」とし、これを「貨物運賃」と「その他」に分け、「その他」には集配料、地区割増料、車両留置料、道路使用料その他の諸料金、荷役料などを挙げています。積込料・取卸料・待機時間料は、平成29年11月4日施行の標準貨物自動車運送約款の改正で、運送以外の役務の対価である「料金」として定められました(国土交通省のページ)。そのため「その他」の諸料金に入ります。運送雑収には、品代金取立料、貨物引換証発行料、着払い手数料などの諸手数料と、事業用自動車を使って他人の広告を行った場合の広告料収入が挙げられています。
⑥(合計)/様式上の計算欄です。④+⑤で、引用すべき原文はありません。
※ 取扱要領は科目名で記述されており、様式の欄番号ごとに定められているわけではありません。番号との対応は当事務所で整理したものです。
営業費用の部・運送費|⑦〜㉘
| 番号 | 欄 | 記入する基準 |
|---|---|---|
| ⑦ | 運送費 | 直接現業部門にかかる費用の区分です。 |
| ⑧ | 人件費 | 人件費明細表(第3号様式)の運送費の合計と同じ額を書きます(取扱要領が、運送費の人件費について人件費明細表の取扱要領を参照させているためです)。そのうえで、注1にしたがって運転者・修理工・運行管理者等、専ら事業用自動車の運行に従事する者の人件費を内数として括弧書きします。 |
| ⑨ | ガソリン費 | 運送事業で使用するガソリン代。使用がなければ0。 |
| ⑩ | 軽油費 | 軽油代。 |
| ⑪ | その他 | 燃料費・油脂費のうち⑨⑩以外のもの(オイル、グリスなど)。 |
| ⑫ | 計 | ⑨+⑩+⑪ |
| ⑬ | 修繕費(事業用自動車) | 事業用自動車の修繕費用。 |
| ⑭ | 修繕費(その他) | 運送事業に係る建物や事業用固定資産の修繕費用。 |
| ⑮ | 計 | ⑬+⑭ |
| ⑯ | 減価償却費(事業用自動車) | 事業用自動車の減価償却費。決算書の科目別明細書から、該当する車両の当期減価償却費を合計するのが確実です。特別償却額は含めません。 |
| ⑰ | 減価償却費(その他) | 運送事業に係る、貨物自動車以外の固定資産の減価償却費。 |
| ⑱ | 計 | ⑯+⑰ |
| ⑲ | 保険料 | 事業用自動車の自賠責保険料・任意保険料に加え、運送事業に係る建物の火災保険、荷物保険、盗難保険の保険料も含みます。 |
| ⑳ | 施設使用料 | 営業所・車庫の賃借料のほか、従業員の社宅や、荷役機械など事業用の固定資産の利用料も含みます。 |
| ㉑ | 自動車リース料 | 事業用自動車のリース料。該当がなければ0。 |
| ㉒ | 施設賦課税 | 運送事業用の固定資産税、事業用自動車の自動車税・重量税等の租税公課。 |
| ㉓ | 事故賠償費 | 事故による見舞金品、慰謝料、弁償金など。該当がなければ0。 |
| ㉔ | 道路使用料 | 有料道路を利用する場合に支払う料金。収益側の「道路使用料」(③)とは別物です。取扱要領の科目説明は、資料によって「道路利用料」と書かれているものもあります(第3章の囲み)。 |
| ㉕ | フェリーボート利用料 | フェリーの利用料金。該当がなければ0。 |
| ㉖ | その他 | 運送費のうち、上記のいずれにも当てはまらないもの。旅費、被服費、水道光熱費、通信費など。 |
| ㉗ | その他の内数 | 注2にしたがい、傭車費・下請費など他の事業者に支払った費用を内数として括弧書きします。 |
| ㉘ | 計 | ⑧+⑫+⑮+⑱+⑲〜㉖の合計。括弧の内数(⑧の括弧・㉗)は重ねて加算しません。 |
⑦〜㉘の根拠を見る
⑧・㉗(括弧書きの内数)/この2つは、通達ではなく、トラック協会が配布している様式の欄外注記に書かれています。法令で定められた様式(e-Gov)と、近畿運輸局のエクセル様式には、この注記はありません。注1が人件費の内数(運転者・修理工・運行管理者等)、注2がその他の内数(傭車費・下請費等)です。原文は営業費用の部の折りたたみに掲載しています。
⑧・㉙(人件費明細表と同じ額になること)/取扱要領は、運送費の人件費を「一般貨物自動車運送事業の現業部門に係る人件費」とし、詳しくは「一般貨物自動車運送事業人件費明細表(第3号様式)の取扱要領」を参照するよう定めています。一般管理費の人件費は「役員報酬、管理部門の従業員等の人件費」です。人件費明細表は、運送関係の職種の人件費と、役員・本社事務員等の一般管理費に属する人件費を分けて書く表です。このため、⑧は人件費明細表の運送費の合計と、㉙は一般管理費の合計と同じ額になります(両方の表の数字をそろえます)。
⑨〜㉖(各科目に何を入れるか)/取扱要領の運送費の科目説明(燃料油脂費からその他までの11科目)。表4に科目ごとの内容をまとめています。⑯の減価償却費については、特別償却額を含めないことが定められています。
㉘(計)/様式上の計算欄です。括弧書きの内数(⑧の括弧・㉗)は本体に含まれる金額を示すもので、合計に重ねて加算しません。
一般管理費と損益|㉙〜㊶
| 番号 | 欄 | 記入する基準 |
|---|---|---|
| ㉙ | 一般管理費 人件費 | 人件費明細表(第3号様式)の一般管理費の合計と同じ額を書きます。役員報酬と本社事務員等の人件費です。 |
| ㉚ | 一般管理費 その他 | 一般管理費のうち人件費以外。本社・管理部門に係る減価償却費、保険料、施設使用料、施設賦課税、広告宣伝費など。 |
| ㉛ | 計 | ㉙+㉚ |
| ㉜ | 合計 | ㉘+㉛。営業費用の合計です。 |
| ㉝ | 営業損益 | ⑥−㉜。損失となる場合は△印を付します。 |
| ㉞〜㊱ | 営業外収益 | 金融収益(受取利息・受取配当金など)/その他/合計。 |
| ㊲〜㊴ | 営業外費用 | 金融費用(支払利息・社債利息など)/その他/合計。 |
| ㊵ | 営業外損益 | ㊱−㊴ |
| ㊶ | 経常損益 | ㉝+㊵ |
㉙〜㊶の根拠を見る
㉙(一般管理費の人件費)/取扱要領は、一般管理費の人件費を「役員報酬、管理部門の従業員等の人件費」としています。人件費明細表(第3号様式)の取扱要領は、この表を「運転者及びその他の運送関係の職種の人件費及び役員、本社事務員等の一般管理費に属するものの人件費について」内訳などを記載するものとしています。このため、㉙は人件費明細表の一般管理費の合計と同じ額になります(両方の表の数字をそろえます)。
㉚(一般管理費のその他)/取扱要領の一般管理費の科目説明。本社・管理部門に係る減価償却費、保険料、施設使用料、施設賦課税、広告宣伝費などです。表5を参照してください。
㉛・㉜・㉝・㊵・㊶/様式上の計算欄です。ただし記載要領により、損益欄が損失となる場合は△印を付すこととされています。
㉞〜㊴(営業外損益)/取扱要領は、営業活動以外から生じる経常的な収益・費用として、金融収益(受取利息・受取配当金など)、金融費用(支払利息・社債利息など)を挙げています。
根拠のまとめ(法律・省令・通達の関係と、様式の入手先)
記入方法を定めた通達
各欄に何を計上するかは、貨物自動車運送事業報告規則に基づく報告書類の取扱要領について(平成15年2月14日 国自貨第88号)に定められています。法令の条文ではなく、各地方運輸局などにあてて出された通達で、「事務処理上遺漏のないよう取り計らわれたい」とされています。
平成3年5月1日 貨経第17号・貨陸第53号による旧要領は、平成15年3月31日限りで廃止されています。古い手引きやウェブページが、いまもこちらを引いていることがあります。
兼業がある場合の按分
貨物自動車運送事業に係る収益及び費用並びに固定資産の配分基準について(平成2年11月29日 貨経第44号・貨陸第133号)。科目ごとの配分基準は表6にまとめています。
根拠の3段階
- 法律:貨物自動車運送事業法第60条第1項(報告の徴収)。罰則は第75条第12号。
- 省令:貨物自動車運送事業報告規則第2条。何を・いつまでに・どこへ出すかと、様式を定めています。
- 通達:取扱要領および配分基準。各欄をどう書くかを定めています。
様式そのものは、近畿運輸局の「公示・通達・各申請書の様式等のダウンロードコーナー」内「7.報告関係」から入手できます(リンク名は「事業報告書」。手引きは「事業報告書・事業実績報告書作成に当たって」)。
第7章 記入例|架空の会社で1枚を通して見る
ここまでの決まりを、1つの例にまとめて見てみます。以下はすべて、解説のために当事務所が作成した架空の数値です。実在の事業者のものではなく、また金額の水準を推奨するものでもありません。ご自身の決算書の数値に置き換えてお読みください。
例:株式会社サンプル運輸(架空)
- 大阪府内に営業所1か所。一般貨物自動車運送事業のみを経営(兼業なしのため按分は不要)
- 事業年度は令和7年4月1日から令和8年3月31日まで(12か月)
- 事業用トラックは期首5両。令和7年11月1日に2両増車して期末7両
- 運転者6名、運行管理者1名(専任)、荷扱手1名、営業所の事務員1名、本社の事務員1名、代表取締役1名。ほかに監査役1名(非常勤・無報酬)
- 年間の営業収益 8,200万円
- 貨物自動車利用運送も行っており、他社に運送を委託した傭車費が年間450万円(貨物自動車運送事業法第2条第7項の「貨物自動車利用運送」です。一般貨物・特定貨物の事業者が、ほかの一般貨物・特定貨物の事業者の運送を利用して運ぶことをいいます。貨物利用運送事業法は、この貨物自動車利用運送には適用されません〔同法第19条〕。第4章で兼業の例に挙げた「貨物利用運送事業」とは別のものなので、この例では兼業として按分していません)
まず人件費を、人ごとに振り分ける
いちばん間違えやすい人件費から始めます。この会社の11名を、前の表7にしたがって振り分けると次のようになります。
| 職種 | 年間の人件費 | 損益明細表(第2号様式) | 人件費明細表(第3号様式) |
|---|---|---|---|
| 運転者 6名 | 30,000 | 運送費の人件費 括弧の内数 | 運送費の「運転者」欄 |
| 運行管理者 1名 | 3,000 | 運送費の人件費 括弧の内数 | 運送費の「その他」欄 |
| 荷扱手 1名 | 3,200 | 運送費の人件費 括弧の外 | 運送費の「その他」欄 |
| 事務員(営業所)1名 | 1,800 | 運送費の人件費 括弧の外 | 運送費の「その他」欄 |
| 事務員(本社)1名 | 1,200 | 一般管理費の人件費 | 一般管理費の欄 |
| 代表取締役 1名 | 3,600 | 一般管理費の人件費 | 一般管理費の欄(役員報酬3,150・法定福利費450) |
この例の「年間の人件費」は、給料・手当や賞与(代表取締役は役員報酬)に、法定福利費(健康保険・厚生年金保険などの保険料の事業主負担分)などを加えた額としています。人件費明細表では、それぞれの欄の中で費目ごとの行に分けて書きます(上の表では、代表取締役の分だけ内訳を示しました)。この振り分けから、記入する数字が決まります。
| 記入する欄 | 金額 | 内訳 |
|---|---|---|
| 運送費の人件費 | 38,000 | 30,000+3,000+3,200+1,800 |
| うち括弧の内数 | (33,000) | 運転者30,000+運行管理者3,000 |
| 一般管理費の人件費 | 4,800 | 本社事務員1,200+代表取締役3,600(役員報酬3,150+法定福利費450) |
ここが、括弧書きでいちばん多い誤りです
この例で、損益明細表の括弧の内数は33,000です。一方、人件費明細表(第3号様式)の「運転者」欄は30,000で、両者は一致しません。差の3,000は運行管理者の人件費です。運行管理者は、損益明細表では「専ら事業用自動車の運行に従事する者」として括弧の内数に入りますが、人件費明細表では「運転者」ではないため「その他」欄に入るからです。
第3号様式の運転者欄の数字をそのまま括弧に転記すると、この3,000がどこにも現れないまま提出することになります。2つの様式で「運転者」の範囲が違う、と覚えておくと間違えにくくなります。
なお、人件費明細表(第3号様式)側の運送費は、運転者欄30,000+その他欄8,000(運行管理者3,000+荷扱手3,200+営業所事務員1,800)=38,000となり、損益明細表の運送費の人件費と一致します。この一致は忘れずに確認してください。
損益明細表の全体
人件費が決まれば、あとは科目ごとに集計するだけです。この会社の1年分を様式の並び順に記入すると、次のようになります。左端の番号は、前章の記入基準の番号と対応しています。
| 番号 | 区分 | 科目 | 金額 | 備考 |
|---|---|---|---|---|
| ② | 営業収益 | 運送収入 貨物運賃 | 78,000 | 運賃・各種割増 |
| ③ | 運送収入 その他 | 3,500 | 集配料・車両留置料など | |
| ④ | 運送収入 計 | 81,500 | ||
| ⑤ | 運送雑収 | 500 | 着払手数料など | |
| ⑥ | 営業収益 | 合計 | 82,000 | |
| ⑧ | 営業費用 運送費 | 人件費 | 38,000 (33,000) | 括弧は運転者・運行管理者等の内数 |
| ⑨ | 燃料油脂費(ガソリン費) | 400 | 計 12,200 | |
| ⑩ | 燃料油脂費(軽油費) | 11,200 | ||
| ⑪ | 燃料油脂費(その他) | 600 | ||
| ⑬⑭ | 修繕費(事業用自動車/その他) | 3,400/300 | 計 3,700 | |
| ⑯⑰ | 減価償却費(事業用自動車/その他) | 4,500/500 | 計 5,000。特別償却額は含めない | |
| ⑲ | 保険料 | 2,600 | 自賠責・任意・貨物保険など | |
| ⑳ | 施設使用料 | 1,800 | 車庫・営業所の賃借料 | |
| ㉑ | 自動車リース料 | 2,400 | ||
| ㉒ | 施設賦課税 | 1,100 | 自動車税・重量税・固定資産税 | |
| ㉓ | 事故賠償費 | 300 | ||
| ㉔ | 道路使用料 | 1,900 | 高速道路など有料道路の料金 | |
| ㉕ | フェリーボート利用料 | 0 | 該当がなければ0 | |
| ㉖ | その他 | 6,000 (4,500) | 括弧は傭車費・下請費の内数 | |
| ㉘ | 運送費 | 計 | 75,000 | |
| ㉙ | 一般管理費 | 人件費 | 4,800 | 役員報酬・本社事務員 |
| ㉚ | その他 | 1,500 | 本社の減価償却費・保険料など | |
| ㉛ | 一般管理費 | 計 | 6,300 | |
| ㉜ | 営業費用 | 合計 | 81,300 | 75,000+6,300 |
| ㉝ | 営業損益 | 700 | 82,000−81,300 | |
| ㊱ | 営業外損益 | 営業外収益(金融収益10/その他90) | 100 | |
| ㊴ | 営業外費用(金融費用350/その他50) | 400 | 借入金の支払利息など | |
| ㊵ | 営業外損益 | △300 | 100−400 | |
| ㊶ | 経常損益 | 400 | 700−300 |
括弧が2か所ある
この様式で括弧書きが必要なのは2か所だけです。1つは運送費の人件費(運転者・修理工・運行管理者等の内数)、もう1つは運送費のその他(傭車費・下請費など他の事業者に支払った費用の内数)。どちらも「合計額の中に、いくら含まれているか」を示すもので、合計額とは別に足し込む数字ではありません。
この例でいえば、運送費の合計75,000には人件費38,000と その他6,000がそのまま入っており、括弧の33,000や4,500を重ねて加算することはありません。
この数字を様式に書き込んだ完成形は、記事の冒頭の図のとおりです。
提出前に、この3つを確かめる
架空例で見る検算のしかた
- 括弧の内数は、本体の金額を超えない
33,000 ≦ 38,000、4,500 ≦ 6,000。内数が本体を超えることはありません。 - 損益明細表の運送費の人件費 = 人件費明細表の運送費合計
38,000 = 30,000(運転者欄)+8,000(その他欄)。取扱要領が、損益明細表の運送費の人件費について人件費明細表の取扱要領を参照させているため、この2つは同じ額になります。 - 損益明細表の一般管理費の人件費 = 人件費明細表の一般管理費合計
4,800 = 代表取締役3,600(役員報酬3,150+法定福利費450)+本社事務員1,200。こちらも同じ額になります。 - 兼業がなければ、合計は損益計算書と一致する
この会社は兼業がないため、営業収益82,000と営業費用81,300は決算書の数値がそのまま入ります。兼業がある場合は按分後の運送事業分になるため一致せず、配分基準で説明できる形にしておく必要があります。
この記入例の位置づけ
上の数値は、取扱要領の定めにしたがって当事務所が組み立てた架空の例であり、運輸局が公表している記入例ではありません。科目の並びと欄の名称は、近畿運輸局がダウンロード用に公開している第2号様式(2026年7月1日更新のもの)に合わせて確認しています。ただし個別の勘定科目をどの欄に入れるかは判断が分かれる場合があり、様式も改訂されることがあります。ご自身の決算内容にあてはめて迷う点が出たときは、管轄の運輸支局にご確認ください。
様式および手引きは、近畿運輸局の「公示・通達・各申請書の様式等のダウンロードコーナー」内、「7.報告関係」から入手できます。様式はExcelファイル、手引きはPDFで、ページ上のリンク名は「事業報告書・事業実績報告書作成に当たって」(開いたPDFの表題は「事業報告書・事業実績報告書作成の手引き」)です。
第8章 提出しなかった場合
事業報告書・事業実績報告書の提出は法律上の義務です。報告をせず、または虚偽の報告をした場合、法第75条第12号により100万円以下の罰金の対象となり、法人にも罰金が科されます(両罰規定・法第80条)。
提出の積み重ねが今後の審査に影響する可能性があります2025年6月11日に公布された改正法(トラック新法)により、5年ごとの許可更新制が導入される予定です。施行は公布から3年以内(遅くとも2028年6月10日まで)とされていますが、具体的な施行日を定める政令は2026年9月時点で未公表で、更新審査で何をどこまで確認するかも公表されていません。ただ、報告義務を果たしてきたかどうかは日常の法令遵守の記録として残ります。毎年きちんと提出しておくことが、結果的に安心につながります。
出典・基準日:改正貨物自動車運送事業法(令和7年6月11日公布)/2026年9月時点
Gマークの認定要件にも、報告書の提出が含まれますGマーク(安全性優良事業所)の認定要件のひとつに「認可申請、届出および報告事項が適正になされていること」があり、事業報告書・事業実績報告書を提出しているかどうかがここで確認されます。得点の加減ではなく、満たしていなければ合計点にかかわらず認定されない扱いです。損益明細表は事業報告書を構成する書類の1つですので、この1枚を欠いたままでは事業報告書を提出したことになりません。制度の全体像はGマークの申請条件と評価基準で整理しています。
出典・基準日:2025年度申請分のGマーク申請案内(国土交通省サイト掲載分)。2026年度申請分でも同じであることを2026年9月11日に確認しました。申請案内は年度ごとに改定されます
第9章 よくある質問
Q. 損益明細表(第2号様式)は、いつまでに提出しますか。
A. 毎事業年度の経過後100日以内です。損益明細表は事業報告書を構成する書類の1つで、事業概況報告書(第1号様式)、人件費明細表(第3号様式)、貸借対照表、損益計算書とあわせて提出します。提出先は所轄地方運輸局長で、実際の提出は主たる事務所を管轄する運輸支局を経由できます。特定貨物自動車運送事業者は、事業報告書の提出は不要です。
Q. 決算書の損益計算書の数字を、そのまま書き写してよいですか。
A. 兼業がない場合は、営業収益と営業費用の合計がそのまま入ります。ただし科目は、様式にしたがって運送費と一般管理費に分ける必要があります。兼業がある場合は、共通する収益と費用を科目ごとの配分基準で按分し、運送事業に係る分だけを計上しますので、決算書とは一致しません。また中小企業者の特別償却額は、取扱要領により損益明細表の減価償却費には計上しません。決算書で通常の減価償却費と一緒に計上している場合は、差し引いてから記入します。
Q. 運送費の人件費に付ける括弧の中には、何を書きますか。
A. 運転者、修理工、運行管理者など、専ら事業用自動車の運行に従事する者の人件費を、内数として括弧書きします。トラック協会が配布している第2号様式の欄外の注1によるものです(法令で定められた様式には、この注記はありません)。括弧の金額は運送費の人件費に含まれている額を示すもので、合計に重ねて足すものではありません。括弧書きが必要なのはこの様式で2か所あり、もう1つは運送費のその他に入れる傭車費・下請費など、他の事業者に支払った費用の内数です。
Q. 人件費明細表(第3号様式)の「運転者」欄の金額と、損益明細表の括弧の内数は同じですか。
A. 同じではありません。損益明細表の括弧の内数は、運転者に加えて修理工や運行管理者などを含みます。一方、人件費明細表の「運転者」欄は運転者だけで、修理工と運行管理者は「その他」欄に入ります。第3号様式の運転者欄の数字をそのまま括弧に転記すると、その差額がどこにも現れないまま提出することになりますので、2つの様式で「運転者」の範囲が違う点にご注意ください。
Q. 兼業がある場合、収益や費用はどのように按分しますか。
A. 科目ごとに定められた配分基準で按分します。人件費は従業員の実働人日数の比率、燃料油脂費は当該事業在籍車両の総走行キロの比率、施設使用料は実在延日車数の比率などです。事故賠償費、道路使用料、フェリーボート利用料は当該事業に係る実額です。なお配分基準には、金額が極めて少額である場合、または主たる事業に比べて兼業の割合が小さく配分基準の算定が困難である場合には、その金額を主たる事業に計上するという定めもあります。
Q. 損益明細表を提出しなかった場合、どうなりますか。
A. 事業報告書の提出は法律上の義務です。報告をせず、または虚偽の報告をした場合は、貨物自動車運送事業法第75条第12号により100万円以下の罰金の対象となり、両罰規定である法第80条によって法人にも罰金が科されます。またGマークの認定要件のひとつに、認可申請、届出および報告事項が適正になされていることが含まれており、事業報告書を提出しているかどうかがここで確認されます。損益明細表は事業報告書を構成する書類の1つですので、この1枚を欠いたままでは事業報告書を提出したことになりません。
Q. 第2号様式はどこで入手できますか。
A. 近畿運輸局の「公示・通達・各申請書の様式等のダウンロードコーナー」の「7.報告関係」から入手できます。様式はExcelファイル、作成の手引きはPDFで公開されています。なお、この記事の①〜㊶は説明のために振った番号で、様式には印字されていません。
「兼業分の按分がわからない」「決算書のどの数字を持ってくればよいか迷う」といったご相談を承っています。作成から提出までの代行もお受けしています。事業報告書の作成・提出代行について詳しく見る。許可後の手続き全般は運送業を営んでいる方向けのページもご覧ください。
料金は料金表にまとめています。
ご相談は、お電話(070-8556-0921)・LINE(友だち追加)・お問い合わせフォームから承っています。お電話に出られないときは、折り返しご連絡します。
なお、運送業の許可そのものの要件や流れについては、運送業許可とは?要件・流れ・費用の記事で解説しています。
参照した根拠・出典を見る
本記事は、次の法令・通達および様式にもとづいて整理しています(2026年7月から9月27日までに確認した内容です。確認した日が分かれるものは、それぞれの箇所に日付を書いています)。各欄の記入基準の根拠は、第6章の中の折りたたみに欄番号ごとに分けて掲げています。
法令
- 貨物自動車運送事業法 第60条第1項(報告の徴収)、第75条第12号(100万円以下の罰金)、第80条(両罰規定)
- 貨物自動車運送事業報告規則 第2条。事業報告書を構成する書類(事業概況報告書、貸借対照表、損益計算書、損益明細表、人件費明細表)と、提出の時期・提出先を定めています。原文は第1章の折りたたみに掲げています
通達
- 貨物自動車運送事業報告規則に基づく報告書類の取扱要領について(平成15年2月14日 国自貨第88号)
営業収益・営業費用の各科目に何を計上するか、損益明細表の人件費(⑧・㉙)が人件費明細表の合計と同じ額になること、特別償却額を減価償却費に計上しないこと、営業外損益の範囲は、いずれもこの取扱要領によります。同要領の本文は、都道府県のトラック協会が発行する手引きに収録されたものにより確認しています。 - (廃止)貨物自動車運送事業報告規則に基づく報告書類の取扱要領について(平成3年5月1日 貨経第17号・貨陸第53号/貨物流通局経済課長・陸上貨物課長)
国自貨第88号のかがみ文により、平成15年3月31日限りで廃止されています。当事務所はこの旧要領の本文を入手できていません。 - 貨物自動車運送事業に係る収益及び費用並びに固定資産の配分基準について(平成2年11月29日 貨経第44号・貨陸第133号)
表6の科目ごとの配分基準と、金額が極めて少額である場合または配分基準の算定が困難である場合に主たる事業へ計上する取扱いは、この配分基準によります。
様式
- 一般貨物自動車運送事業損益明細表(第2号様式)の欄の並び。近畿運輸局が公開している様式(2026年7月1日更新のもの)で確認し、2026年9月27日に法令で定められた様式(e-Gov法令検索に掲載のもの)とも突き合わせました。欄番号(①〜㊶)は様式には印字されておらず、この記事で振ったものです。注1・注2は、トラック協会が配布している様式の欄外注記で、この2つの様式にはありません。
- 事業概況報告書(第1号様式)の備考、および一般貨物自動車運送事業人件費明細表(第3号様式)の備考と欄の注記。平均従業員数の数え方(当該事業年度の月数で割ること)と、表7の職種ごとの記入欄の対応は、これらによります。
- 様式および「事業報告書・事業実績報告書作成の手引き」は、近畿運輸局の「公示・通達・各申請書の様式等のダウンロードコーナー」の「7.報告関係」から入手できます。
そのほか
- Gマーク(安全性優良事業所)の認定要件に認可申請・届出・報告事項が含まれることは、2025年度申請分のGマーク申請案内によります。2026年度申請分でも同じであることを2026年9月11日に確認しました。申請案内は年度ごとに改定されます。
- 積込料・取卸料・待機時間料が運送以外の役務の対価である「料金」とされていることは、国土交通省のページ(標準貨物自動車運送約款などの改正。平成29年11月4日施行)によります。
- 5年ごとの許可更新制は、令和7年6月11日公布の改正法によるものです。施行日を定める政令は2026年9月時点で公表されていません。
当事務所が整理したもの
- 第7章の記入例の数値は、解説のために当事務所が作成した架空のものです。実在の事業者のものではなく、金額の水準を推奨するものでもありません。
- 第6章の欄番号と取扱要領の対応づけは、当事務所で整理したものです。取扱要領は科目名で書かれており、様式の欄番号ごとに定められているわけではありません。注1・注2は、トラック協会が配布している様式の欄外注記の原文です(法令で定められた様式には書かれていません)。
- 表7の職種ごとの記入欄は、トラック協会が配布している第2号様式の欄外の注1と、第3号様式の備考・欄注記から整理したものです。境界的な職種や複数の業務を兼ねている方の扱いは文言だけでは一義に決まりませんので、管轄の運輸支局にご確認ください。
法令・通達は著作権法第13条により著作権の目的とならないものとされています。本記事における引用はこれに基づくもので、根拠として必要な範囲にとどめています。
様式や取扱いは改正されることがありますので、実際の作成にあたっては、管轄運輸局が公開する最新の様式・記載要領をご確認ください。